Yatırım Yapacak Param Yok Diyorsanız, Önce Gelirinizi Büyütün
Küçük Sermayede En Büyük Yatırımınız Kendiniz Olabilir
Bana zaman zaman şöyle mesajlar geliyor:
“Hocam yatırım yapmak istiyorum ama yatırım yapacak param yok.”
Bu cümleyi özellikle gençlerden çok duyuyorum.
- Borsayı öğreniyor.
- Fonları araştırıyor.
- Kriptoyu takip ediyor.
- Bileşik getiriyi öğreniyor.
- Finansal özgür olmak istiyor.
Ama ay sonunda yatırım hesabına gönderebileceği para: Yok. Ya da çok az.
Ve sonra şöyle düşünüyor:
“Ben bu kadar küçük parayla ne yapabilirim ki?”
Aslında yapabileceğiniz çok önemli bir şey var.
Belki de yatırım yolculuğunuzun başlangıcında paranızı büyütmekten önce:
Gelirinizi büyütmeye çalışabilirsiniz.
Çünkü yatırım dünyasında çok konuşulmayan bir gerçek var:
Küçük sermayede en yüksek getiriyi bazen portföyünüzden değil, kendinizden elde edersiniz.
Hep Getiriyi Konuşuyoruz
Yatırım dünyasında konuşmaların büyük bölümü getiri üzerine kuruludur.
- “Hangi fon daha çok kazandırır?”
- “Bu hisse ne kadar yükselir?”
- “Altın mı, borsa mı?”
- “Bitcoin kaç dolar olur?”
- “Yıllık yüzde kaç kazanabilirim?”
Bunlar önemli sorular.
Ama özellikle yatırım yolculuğunun başlangıcında başka bir soru bazen çok daha önemli olabilir:
“Her ay yatırım hesabıma ne kadar yeni para gönderebiliyorum?”
Çünkü yatırım portföyünüzün büyümesini sağlayan iki temel güç vardır:
1. Paranızın getirisi
ve
2. Sizin portföye eklediğiniz yeni para
Portföy küçükken ikinci güç düşündüğünüzden çok daha önemli olabilir.
Basit Bir Örnek Yapalım
100.000 TL yatırım sermayeniz olduğunu düşünelim.
Bir yıl sonunda %30 getiri elde ettiniz. Paranız kabaca: 130.000 TL oldu.
Şimdi çok daha iyi yatırım yaptığınızı ve %40 kazandığınızı varsayalım.
Sonuç: 140.000 TL
Aradaki fark:
10.000 TL.
Elbette %30 yerine %40 kazanmak güzel.
Ama şimdi başka bir senaryo düşünelim.
- Getirinizi artırmaya çalışmak yerine gelirinizi artırdınız.
- Yeni bir beceri öğrendiniz.
- Maaşınız yükseldi.
- Ek gelir oluşturdunuz.
Ve artık her ay yatırım hesabınıza fazladan: 10.000 TL gönderebiliyorsunuz.
Bir yılda: 120.000 TL yeni yatırım sermayesi oluşturabilirsiniz.
İşte özellikle küçük portföylerde bazen gözden kaçırdığımız nokta budur.
Portföyünüzden birkaç puan daha fazla getiri elde etmeye çalışırken çok büyük riskler alabilirsiniz.
Oysa aynı enerjiyi gelirinizi artırmaya harcadığınızda çok daha güçlü bir sonuç ortaya çıkabilir.
Servetin Üç Motoru Vardır
Ben servet oluşturmayı üç temel aşamada düşünüyorum:
1. KAZAN
Önce gelir üretmeniz gerekir.
- Maaş olabilir.
- Ticaret olabilir.
- Serbest çalışma olabilir.
- Kendi işiniz olabilir.
- Ek gelir olabilir.
Önemli olan ekonomik değer üretmek ve karşılığında gelir elde etmektir.
2. KORU
- Kazandığınız paranın tamamını harcamazsınız.
- Bir bölümünü kendiniz için tutarsınız.
Yani: Tasarruf edersiniz.
3. BÜYÜT
- Tasarruf ettiğiniz parayı uzun süre sadece bekletmek yerine risk profilinize uygun şekilde değerlendirmeye çalışırsınız.
Yani: Yatırım yaparsınız.
Bu üçlü birlikte çalıştığında servet oluşmaya başlayabilir:
KAZAN → KORU → BÜYÜT
Bence finansal özgürlüğün temel matematiği bundan çok daha karmaşık olmak zorunda değil.
Çok Kazanmak Tek Başına Yetmez
Burada önemli bir nokta var.
Aylık 300.000 TL kazanan bir insan düşünelim.
Ama her ay: 310.000 TL harcıyor.
Diğer tarafta aylık 100.000 TL kazanan başka biri olsun.
80.000 TL ile yaşıyor. Her ay: 20.000 TL yatırım yapıyor.
Hangisi servet oluşturuyor?
- Geliri daha yüksek olan kişi dışarıdan daha zengin görünebilir.
- Daha güzel araba kullanabilir.
- Daha pahalı restoranlara gidebilir.
Ama servet oluşturmak başka bir şeydir.
Servet:
Kazandığınız para ile harcadığınız para arasındaki farkın zaman içinde birikmesiyle oluşmaya başlar.
Bu yüzden: Gelir önemlidir.
Ama tek başına yeterli değildir.
Tasarruf Etmenin de Bir Sınırı Var
Finansal içeriklerde sürekli aynı tavsiyeleri görürüz:
- Kahveyi dışarıda içme.
- Restorana gitme.
- Aboneliklerini iptal et.
- Tatile çıkma.
- Telefonunu değiştirme.
- Daha az harca.
Elbette gereksiz harcamaları azaltmak önemlidir.
Ama burada bir problem var.
Tasarrufun matematiksel bir alt sınırı vardır.
Aylık 100.000 TL harcıyorsanız bunu belki:
- 80.000 TL'ye,
- 70.000 TL'ye,
- belki 60.000 TL'ye
- düşürebilirsiniz.
Ama:
-10.000 TL harcayamazsınız. :) Gider azaltmanın bir sınırı vardır.
Gelir artırmanın ise teorik olarak aynı türden bir sınırı yoktur.
Bu yüzden belirli bir noktadan sonra:
“Nereden 500 TL daha tasarruf edebilirim?”
sorusunun yanına başka bir soru eklemek gerekir:
“Ayda 10.000 TL daha nasıl kazanabilirim?”
İşte bu soru hayatınızı değiştirebilir.
Kendinize Bir Şirket Gibi Bakın
Şirket analiz ederken neye bakıyoruz?
- Gelirleri artıyor mu?
- Kârlılığı yükseliyor mu?
- Yeni ürün geliştiriyor mu?
- Yeni pazarlara giriyor mu?
- Verimliliği artıyor mu?
- Rekabet avantajı var mı?
Şimdi aynı soruları kendinize sorun.
- Benim gelirim artıyor mu?
- Yeni beceriler öğreniyor muyum?
- Piyasadaki değerim yükseliyor mu?
- Beş yıl önce yapamadığım hangi işi bugün yapabiliyorum?
- Benden daha fazla gelir elde eden insanlar hangi becerilere sahip?
- Benim rekabet avantajım ne?
Belki de hayatınız boyunca analiz edeceğiniz en önemli “şirket”: Kendinizsiniz.
İnsan Sermayesi Nedir?
Finansta çok önemli bir kavram vardır: İnsan sermayesi.
Basitçe sizin gelecekte gelir üretme kapasitenizdir.
25 yaşında bir insan düşünelim.
Bankada: 50.000 TL parası var.
Kendisine baktığında:
“Sadece 50.000 TL'm var.” diyebilir.
Ama bu tablo eksik.
Çünkü önünde belki 35–40 yıllık çalışma hayatı var.
Bu süre boyunca milyonlarca liralık gelir üretme potansiyeli olabilir.
- Yeni beceriler kazanabilir.
- Mesleğinde ilerleyebilir.
- Şirket kurabilir.
- İş değiştirebilir.
- Gelirini artırabilir.
Dolayısıyla genç bir insanın en değerli varlığı banka hesabındaki para olmayabilir.
Gelecekte gelir üretebilme kapasitesi olabilir.
Bazen En İyi Yatırım Hisse Değildir
Elinizde 20.000 TL olduğunu düşünelim.
- Bu parayı bir hisseye yatırabilirsiniz.
- Bir fona yatırabilirsiniz.
- Altın alabilirsiniz.
- Kripto alabilirsiniz.
Ama başka bir seçenek daha olabilir: Kendinize yatırım yapmak.
- Mesleğinizde sizi ileri taşıyacak bir eğitim...
- Yabancı dil...
- Yapay zekâ araçlarını öğrenmek...
- Yazılım...
- Satış becerileri...
- Pazarlama...
- Finansal okuryazarlık...
- Mesleki sertifika...
- Yeni bir uzmanlık...
Belki 20.000 TL'lik bu yatırım gelecekte aylık gelirinizi 5.000–10.000 TL artırabilir.
( Ben zaten AYDINHOCA.COM'daki AkademiX'i bu amaçla kurdum. Lütfen inceleyiniz. )
Eğer böyle bir sonuç oluşursa bunun uzun vadeli getirisi birçok finansal yatırımdan daha büyük olabilir.
- Elbette her eğitim para kazandırmaz.
- Her kurs faydalı değildir.
- Her beceri piyasada değer görmez.
Bu nedenle kendinize yatırım yaparken de araştırma yapmanız gerekir.
Ama temel fikir değişmez: Portföyünüzü büyütmeden önce bazen kendinizi büyütmeniz gerekir.
Bilgi Tek Başına Yetmez, Piyasada Değeri Olan Beceri Gerekir
Burada önemli bir ayrım yapalım.
Sürekli eğitim almak tek başına kendinize yatırım yapmak değildir.
- 100 tane kurs bitirebilirsiniz.
- 50 tane sertifikanız olabilir.
Ama geliriniz hiç değişmeyebilir.
Önemli olan:
Piyasada karşılığı olan beceri geliştirmek.
Kendinize şu soruyu sorun:
“Birisi bana neden daha fazla para ödesin?”
- Daha hızlı mısınız?
- Daha iyi satış yapabiliyor musunuz?
- Daha iyi iletişim kurabiliyor musunuz?
- Bir problemi diğer insanlardan daha iyi çözebiliyor musunuz?
- Yapay zekâyı kullanarak daha verimli çalışabiliyor musunuz?
- Yabancı müşterilerle çalışabiliyor musunuz?
- Teknik uzmanlığınız mı yüksek?
- İnsan yönetebiliyor musunuz?
- Bir işletmenin gelirini artırabiliyor musunuz?
Bir şirket size daha fazla para ödemek için bir sebep görmelidir.
Kendi işiniz varsa müşteriniz de aynı şekilde. Gelir, çoğu zaman ürettiğiniz ekonomik değerle birlikte büyür.
Yapay Zekâ Çağında Kendinize Yatırım Daha da Önemli
- Bugün çalışma hayatı çok hızlı değişiyor.
- Yapay zekâ birçok işi dönüştürüyor.
- Bazı görevleri otomatikleştiriyor.
- Yeni meslekler ortaya çıkarıyor.
- Bazı becerilerin değerini azaltırken bazı becerilerin değerini artırıyor.
Bu nedenle:
“Ben mesleğimi öğrendim, artık 30 yıl aynı şekilde devam ederim.”
düşüncesi giderek daha riskli hale geliyor.
Bence geleceğin çalışanı sadece yaptığı işi iyi bilen kişi olmayacak.
Yeni araçları öğrenebilen ve değişime uyum sağlayabilen kişi de olacak.
Bu nedenle yatırım portföyünüzü yılda bir kez gözden geçirdiğiniz gibi kariyer portföyünüzü de gözden geçirin.
Kendinize sorun: “Bugünkü becerilerim beş yıl sonra da değerli olacak mı?”
İkinci Gelir Neden Bu Kadar Güçlü?
- Tek gelir kaynağına sahip olmak finansal açıdan önemli bir bağımlılık yaratabilir.
- Özellikle bütün yaşam giderleriniz maaşınıza bağlıysa iş kaybı ciddi problem olabilir.
Bu nedenle zaman ve imkan uygunsa ikinci bir gelir kaynağı oluşturmak finansal özgürlük yolculuğunu hızlandırabilir.
Bu mutlaka şirket kurmak demek değildir.
- Uzman olduğunuz konuda danışmanlık olabilir.
- Freelance çalışma olabilir.
- Dijital bir ürün olabilir.
- Eğitim olabilir.
- İçerik üretimi olabilir.
- Küçük bir ticaret olabilir.
- Mesleğinizle ilgili ek çalışma olabilir.
Önemli olan:
“Herkes ikinci iş yapmalı.” demek değildir.
Önemli olan mümkünse gelir kaynaklarımızı da yatırımlarımız gibi çeşitlendirmeyi düşünmektir.
Çünkü tek gelir kaynağı da bir çeşit yoğunlaşma riskidir.
Ama Her Ek Gelir Fırsatının Peşinden Koşmayın
Burada da başka bir tuzak var.
İnternette sürekli:
- “Pasif gelir!”
- “Evden para kazan!”
- “Günde iki saat çalış!”
- “Bir ayda şu kadar kazan!”
gibi vaatler görüyoruz. Dikkatli olun.
Gerçek gelir oluşturmak çoğu zaman:
- Emek,
- bilgi,
- zaman
ve
- sabır gerektirir.
Kolay para vaatleri yatırım dünyasında olduğu gibi iş dünyasında da tehlikelidir.
Bir gelir fırsatına bakarken kendinize sorun: Burada hangi gerçek değeri üretiyorum?
Eğer ortada değer üreten sürdürülebilir bir model yoksa vaat edilen kazançlara şüpheyle yaklaşmak gerekir.
Maaşınız Arttığında Ne Yapacaksınız?
İşte kritik noktalardan biri.
Aylık geliriniz: 60.000 TL'den 80.000 TL'ye çıktı. Ne yaparsınız?
- Arabanızı değiştirirsiniz.
- Telefonu yenilersiniz.
- Daha pahalı eve geçersiniz.
- Restoran bütçesi artar.
- Tatiller pahalılaşır.
Ve birkaç ay sonra... Yine ay sonunda para kalmaz.
Geliriniz arttı. Ama yatırım miktarınız değişmedi.
Bu duruma: Yaşam tarzı enflasyonu deniyor.
Gelir arttıkça giderler de aynı hızla büyüyor.
İşte bu yüzden geliri artırmak tek başına servet oluşturmaz.
Artan gelirin en azından bir bölümünün: yatırım sermayesine dönüşmesi gerekir.
Kendinize Zam Yapınca Yatırımınıza da Zam Yapın
Bence uygulanabilecek en güzel alışkanlıklardan biri budur.
- Maaşınız %20 arttıysa bütün artışı harcamak zorunda değilsiniz.
Örneğin artışın bir kısmını yaşam standardınızı iyileştirmek için kullanabilirsiniz.
Bir kısmını da yatırım miktarınıza ekleyebilirsiniz.
Diyelim ki her ay: 5.000 TL yatırım yapıyordunuz.
Geliriniz arttı.
Bunu: 7.500 TL yaptınız.
Sonraki gelir artışında:
10.000 TL. Sonra: 15.000 TL.
Böylece sadece yatırım getiriniz bileşik büyümüyor. Yatırım katkınız da zamanla büyüyor.
İşte burada servet oluşturma motoru çok daha güçlü hale gelir.
8. Blogdaki Bileşik Getirinin Yakıtı Nereden Geliyor?
Bir önceki yazımızda bileşik getiriyi konuştuk.
Düzenli yatırım... Getirilerin yeniden yatırıma dönmesi... Ve zaman...
Ama bileşik getiri motorunun çalışması için başlangıçta bir şeye ihtiyacımız var: Yakıt.
O yakıt nedir? Tasarruf.
Tasarruf nereden gelir? Gelirden.
Gelir nereden gelir? Çoğu insan için başlangıçta: Kendi emeğinden ve becerilerinden.
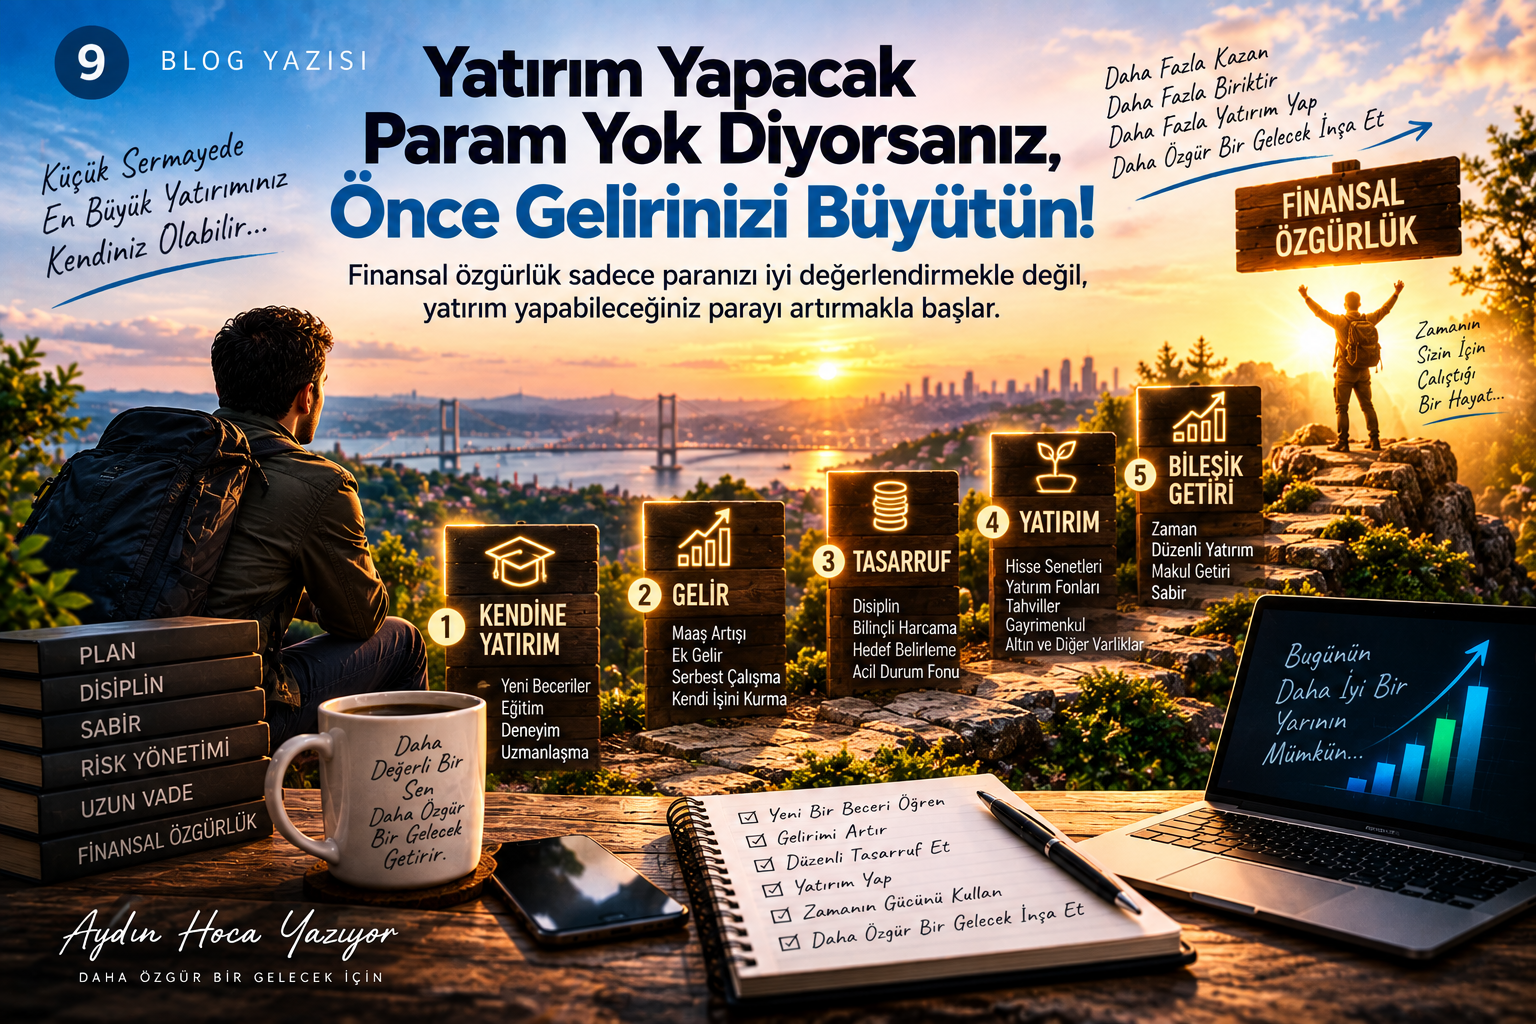
Dolayısıyla finansal özgürlük zincirimiz aslında şöyle:
KENDİNE YATIRIM
↓
GELİR
↓
TASARRUF
↓
YATIRIM
↓
BİLEŞİK GETİRİ
↓
FİNANSAL ÖZGÜRLÜK
Bu zincirin herhangi bir halkası zayıfsa sistem yavaşlar.
Gelirinizi Artırmanın Beş Yolunu Düşünün
Kendinize bugün şu soruyu sorun:
“Önümüzdeki 12 ay içinde gelirimi nasıl artırabilirim?”
Cevap herkes için farklı olacaktır.
Ama beş ana başlıkta düşünebilirsiniz:
1. Mevcut işimde daha değerli hale gelebilir miyim?
2. Daha yüksek gelir sağlayan başka bir pozisyona geçebilir miyim?
3. Yeni bir beceri öğrenebilir miyim?
4. İkinci bir gelir kaynağı oluşturabilir miyim?
5. Kendi işimde veya ticaretimde geliri artıracak yeni bir ürün/hizmet oluşturabilir miyim?
Bunların hepsini yapmak zorunda değilsiniz.
Bir tanesi bile finansal hayatınızda ciddi fark oluşturabilir.
Kendinize Yatırım Yaparken Getiriyi Ölçün
Bir eğitime 30.000 TL harcadınız. Sonra?
- Ne değişti? Geliriniz arttı mı?
- Yeni müşteriler geldi mi?
- Yeni bir işe geçebildiniz mi?
- Daha verimli çalışmaya başladınız mı?
- Yeni bir gelir kanalı açıldı mı?
Kendinize yatırım yapmayı da romantikleştirmeyin. Sonuçlarını takip edin.
Çünkü amaç:
Sertifika toplamak değil.
Amaç:
Kapasitenizi artırmak.
En Büyük Risklerden Biri Gelirin Yıllarca Yerinde Saymasıdır
Yatırım riskini çok konuşuyoruz.
- Hisse düşebilir.
- Kripto düşebilir.
- Altın düşebilir.
- Fon kötü performans gösterebilir.
Ama başka bir risk daha vardır:
Gelirinizin yıllarca reel olarak artmaması.
Yaşam maliyetleri yükselirken geliriniz aynı hızda yükselmiyorsa yatırım yapacak alanınız giderek daralabilir.
Bu nedenle finansal planımız sadece yatırım portföyünden oluşmamalıdır.
Bir de: Gelir planımız olmalıdır.
Kendinize sorun:
“Beş yıl sonra bugünkünden neden daha fazla kazanıyor olacağım?”
Bu soruya verecek bir cevabınız varsa güzel.
Yoksa belki üzerinde düşünmenin zamanı gelmiştir.
Bir Hedef Koyalım
Sadece: “Daha fazla kazanmak istiyorum.” demeyin.
Rakam koyun.
Örneğin:
“Önümüzdeki 12 ay içinde aylık gelirimi reel olarak %15 artırmak istiyorum.”
Sonra sorun:
Nasıl?
- Yeni müşteri?
- Yeni beceri?
- Yeni görev?
- İş değişikliği?
- Yeni ürün?
- Ek gelir?
Gelir hedefini yatırım hedefiniz kadar ciddiye alın.
Çünkü yatırım hesabınıza girecek para önce bir yerde üretilmek zorundadır.
İlk Yıllarda Portföyden Çok Kendinize Bakın
Yatırım yolculuğunun başında 50.000 TL'niz varsa bütün gün:
“Bu 50.000 TL'yi nasıl %50 büyütürüm?”
diye düşünmek yerine başka bir soru sorun:
“Her ay bu portföye 10.000 TL daha ekleyebilecek hale nasıl gelirim?”
Bence ikinci soru birçok insan için çok daha güçlüdür.
Çünkü ilk sorunun cevabı sizi daha fazla risk almaya götürebilir.
İkinci sorunun cevabı ise sizi:
- Daha değerli bir insana,
- daha güçlü bir kariyere,
- daha yüksek bir gelire
ve sonunda
- daha büyük bir yatırım sermayesine
götürebilir.
Portföyünüzü Büyütmeden Önce Kendinizi Büyütün
Bu blog serisine:
“Yatırım yapmak para kazanmak değil, hayatını geri kazanmaktır.” diyerek başladık.
Sonra yatırım planımızı oluşturduk.
Yatırımcı ile trader'ı ayırdık.
Risk yönetimini öğrendik.
100.000 TL üzerinden portföy mantığını konuştuk.
Korku, açgözlülük ve FOMO'yu ele aldık.
Finansal özgürlük rakamımızı hesapladık.
Bileşik getirinin ve zamanın gücünü gördük.
Şimdi dokuzuncu parçayı ekliyoruz: Gelir üretme kapasitesi.
Çünkü finansal özgürlüğün yolu yalnızca:
“Paramı nereye yatırayım?” sorusundan geçmez.
Bir başka önemli soru daha vardır:
“Yatırabileceğim parayı nasıl artırırım?”
Belki bugün yatırım hesabınız küçüktür.
Moralinizi bozmayın.
Bugün sahip olduğunuz en büyük varlık yatırım hesabınız olmayabilir.
- Bilginiz olabilir.
- Tecrübeniz olabilir.
- Çalışma gücünüz olabilir.
- Merakınız olabilir.
- Öğrenme kapasiteniz olabilir.
- Önünüzdeki zaman olabilir.
Bunların hepsi ekonomik değere dönüştürülebilir.
- Önce kendinizi büyütün. Sonra gelirinizi.
- Geliriniz arttığında tasarrufunuzu büyütün.
- Tasarrufunuzu yatırıma dönüştürün.
- Yatırımlarınıza zaman tanıyın.
Ve bir gün çok güzel bir şey gerçekleşebilir:
Başlangıçta para kazanmak için siz çalışırken...
Zamanla: Paranız da sizin için çalışmaya başlar.
Finansal özgürlüğün yolu belki de tam olarak budur:
Önce kendi emeğinizin değerini artırmak.
Sonra kazandığınız paranın bir bölümünü sizin yerinize çalışmaya göndermek.
Ve bunu yeterince uzun süre devam ettirmek.
Unutmayın:
Küçük sermayede en büyük yatırımınız bazen bir hisse, fon veya kripto değildir.
Kendinizsiniz.
Aydın Bilek
Aydın Hoca Yazıyor
Bu yazı genel bilgilendirme ve finansal okuryazarlık amacıyla hazırlanmıştır. Yatırım veya gelir garantisi içermez. Yazıda kullanılan tutarlar ve getiri örnekleri yalnızca kavramları açıklamak amacıyla verilmiştir. Eğitim, kariyer ve girişim yatırımlarının sonuçları kişiye, sektöre ve koşullara göre değişebilir.