Bileşik Getiri: Yatırım Dünyasının Sessiz Gücü
Zengin Olmak İçin Çok Para Değil, Çok Zaman Gerekebilir
Bileşik Getiri: Yatırım Dünyasının Sessiz Gücü
Yatırıma yeni başlayanların büyük bölümü aynı şeyi arıyor:
- En çok yükselecek hisse hangisi?
- Hangi coin 10X yapar?
- Altın ne zaman alınmalı?
- Bu yıl en çok hangi fon kazandıracak?
Bunların hepsi anlaşılır sorular.
Ama yatırım dünyasında bütün bunlardan daha güçlü olabilecek, üstelik herhangi bir şirketi veya kripto parayı doğru tahmin etmenizi gerektirmeyen başka bir şey var: Zaman.
Çok heyecanlı görünmüyor, değil mi? :)
Çünkü kimse sosyal medyada:
“Arkadaşlar, 25 yıl boyunca düzenli yatırım yaptım!” diye bağırmıyor.
Ama servet oluşturmanın yolu her zaman bir gecede zengin olmaktan geçmez.
Çoğu zaman çok daha sıkıcıdır:
- Düzenli yatırım.
- Makul getiri.
- Sabır.
- Ve yeterince uzun zaman.
Bu dört unsur bir araya geldiğinde ortaya yatırım dünyasının en güçlü mekanizmalarından biri çıkar:
Bileşik getiri.
Bileşik Getiri Nedir?
En basit haliyle anlatayım.
100.000 TL yatırım yaptınız.
Bir dönem sonunda %10 kazandığınızı varsayalım.
Paranız: 110.000 TL oldu.
Sonraki dönemde yine %10 getiri elde edildiğini varsayalım.
Bu kez %10 sadece başlangıçtaki 100.000 TL üzerinden oluşmaz.
110.000 TL üzerinden oluşur.
Sonuç: 121.000 TL olur.
Yani ikinci dönemde paranızın yanı sıra önceki kazancınız da sizin için para kazanmaya başlamıştır.
İşte bileşik getirinin özü budur: Paranız para kazanır.
Sonra: Kazandığınız para da para kazanmaya başlar.
Ve yeterince uzun süre geçtiğinde bu etki giderek büyüyebilir.
Başlangıçta Pek Etkileyici Görünmez
Bileşik getirinin ilginç bir özelliği vardır.
İlk yıllarda sizi pek heyecanlandırmaz.
Çünkü başlangıç sermayeniz küçüktür.
Örneğin 10.000 TL'niz %10 büyüdüğünde kazanç: 1.000 TL'dir.
“Bunun için mi yıllarca bekleyeceğim?” diye düşünebilirsiniz.
Ama 1 milyon TL'nin %10'u: 100.000 TL'dir.
5 milyon TL'nin %10'u: 500.000 TL'dir.
Oran aynı. Ama sermaye büyüdüğü için sonuç tamamen farklı.
Bu nedenle bileşik getirinin ilk yıllarında portföyünüzü esas büyüten şey çoğu zaman yatırım getiriniz değildir.
Sizin eklediğiniz paradır.
Sonraki yıllarda ise denge yavaş yavaş değişmeye başlayabilir.
Başlangıçta Motor Sizsiniz
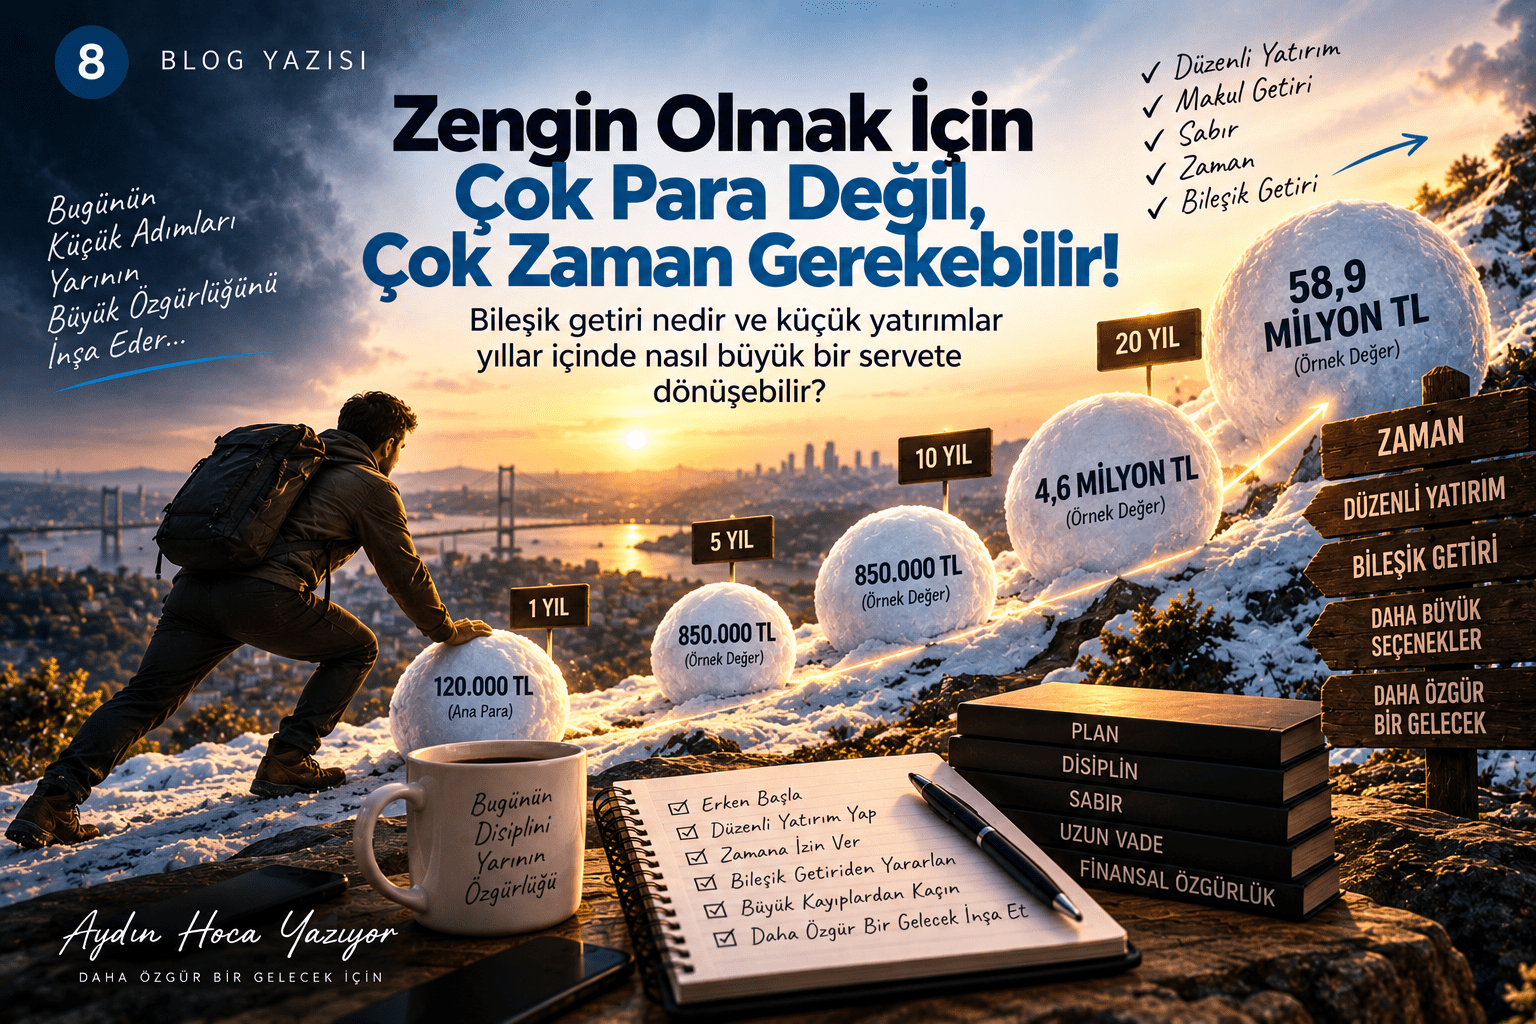
Bunu bir kartopuna benzetiyorum.
Dağın tepesinde küçücük bir kartopu yaptınız.
İlk başta onu siz itiyorsunuz. Biraz yuvarlanıyor. Tekrar itiyorsunuz. Biraz daha büyüyor.
Yine itiyorsunuz.
Uzun süre: “Bu iş niye büyümüyor?” diye düşünebilirsiniz.
Ama kartopu büyüdükçe kendi üzerine daha fazla kar toplamaya başlar.
Bir noktadan sonra sizin verdiğiniz küçük itişlerden daha büyük hareketler oluşur.
Yatırımda da benzer bir durum vardır.
İlk yıllarda: Siz portföyü büyütürsünüz.
Yeterince zaman ve sermaye oluştuktan sonra ise:
Portföy sizi şaşırtacak büyüklükte hareketler üretmeye başlayabilir.
Tabii ki hem yukarı hem aşağı.
İşte o noktaya gelebilmek için ilk küçük kartopunu küçümsememek gerekir.
Ayda 10.000 TL Gerçekten Bir Şey Değiştirir mi?
Şimdi basit bir matematik yapalım.
Her ay düzenli olarak: 10.000 TL yatırım yaptığınızı düşünelim.
Yılda: 120.000 TL yatırım yaparsınız.
10 yılda kendi cebinizden yatırdığınız toplam para: 1.200.000 TL olur.
Şimdi sadece bileşik getirinin nasıl çalıştığını göstermek amacıyla, yatırımların aylık ortalama %2 nominal getiri sağladığı tamamen varsayımsal bir örnek kullanalım.
10 yıl sonunda portföy yaklaşık: 4,6 milyon TL seviyesine ulaşabilir.
Ama burada duralım.
Bu rakamı: “10.000 TL yatırırsanız 10 yıl sonra 4,6 milyonunuz olur.” şeklinde okumayın.
Bu kesinlikle böyle bir vaat değildir.
- Aylık %2 sabit getiri gerçek hayatta garanti edilemez.
- Bazı aylar kazanç olur. Bazı aylar zarar.
- Bazı yıllar çok iyi geçer.
- Bazı yıllar kötü geçebilir.
Bu örneğin tek amacı şunu göstermek:
Getiriler tekrar yatırıma dönüştüğünde zaman matematiği ciddi biçimde değiştirebilir.
Peki 20 Yıl?
Aynı matematiksel varsayımı 20 yıl sürdürdüğümüzü düşünelim.
Her ay: 10.000 TL
20 yıl boyunca yatırılan toplam ana para: 2.400.000 TL olur.
Aynı teorik aylık %2 getiri varsayımıyla matematiksel sonuç yaklaşık:
58,9 milyon TL seviyesine ulaşır.
Şimdi insanın gözü doğal olarak 58,9 milyon TL'ye gidiyor.
Ama burada yatırımcının öğrenmesi gereken ikinci büyük ders geliyor:
Nominal para ile gerçek zenginlik aynı şey değildir.
20 Yıl Sonraki 58 Milyon Bugünkü 58 Milyon Değildir
Bu özellikle Türkiye'de çok önemli.
Bugün 100 TL'ye aldığınız bir şeyi 20 yıl sonra 100 TL'ye alamayabilirsiniz.
Dolayısıyla 20 yıl sonraki: 58,9 milyon TL
bugünkü 58,9 milyon TL ile aynı satın alma gücüne sahip olmayacaktır.
Bu nedenle uzun vadeli yatırım hesaplarında sadece:
“Kaç TL olacak?” diye bakmak yanıltıcı olabilir.
Asıl bakmamız gereken: Reel getiri.
Yani enflasyonun üzerindeki gerçek satın alma gücü artışı.
Diyelim ki yatırımınız %30 kazandı.
Ama aynı dönemde yaşam maliyetiniz %25 arttı.
Gerçek zenginleşmeniz %30 değildir.
Bu nedenle yatırımın amacı sadece banka hesabındaki rakamı büyütmek değildir.
Satın alma gücünü büyütmektir.
İki Arkadaş: Ali ve Mehmet
Şimdi bileşik getirinin en önemli unsurlarından birine bakalım: Erken başlamak.
Ali ve Mehmet adında iki arkadaşımız olsun.
Ali yatırım yapmaya: 25 yaşında başlıyor.
Mehmet ise: 35 yaşında.
Ali her ay düzenli olarak belirli bir miktar yatırım yapıyor.
Mehmet ise 10 yıl geç başladığı için:
“Aradaki farkı kapatırım.” diyerek daha yüksek miktarda yatırım yapıyor.
İlk bakışta Mehmet avantajlı görünebilir. Çünkü daha fazla para yatırıyor.
Ama Ali'nin çok önemli bir ortağı var: 10 yıl fazladan zaman.
O ilk 10 yıldaki yatırımlar sadece 10 yıl boyunca çalışmıyor.
Ali 60 yaşına geldiğinde ilk yatırımlarından bazıları yaklaşık 35 yıldır çalışıyor olabilir.
Mehmet'in ilk yatırımları ise yaklaşık 25 yıldır.
Aradaki fark sadece: 10 yıl gibi görünüyor.
Ama bileşik getiride zaman doğrusal çalışmaz.
Çünkü her yeni yıl sadece ana paraya değil, geçmiş yıllarda oluşmuş getirilerin üzerine de eklenebilir.
Bu yüzden bazı getiri ve katkı varsayımlarında erken başlayan kişinin zaman avantajı, daha sonra daha yüksek tutarla başlayan kişinin ek katkısını dengeleyebilir hatta aşabilir.
Gençken En Büyük Sermayeniz Para Olmayabilir
20 yaşında bir gencin: “Hocam benim sadece 5.000 TL param var.”
demesini duyduğumda ben sadece 5.000 TL'yi görmüyorum.
Başka bir şey daha görüyorum:
Önünde 30–40 yıllık yatırım zamanı olabilir.
50 yaşındaki bir yatırımcının 20 yaşındaki yatırımcıdan çok daha fazla parası olabilir.
Ama 20 yaşındaki yatırımcının satın alamayacağı kadar değerli bir şeyi vardır: Zaman.
Para kazanılabilir. Kaybedilen para yeniden kazanılabilir.
Ama 25 yaşındaki yatırım fırsatınızı 45 yaşında geri satın alamazsınız.
Bu yüzden genç yatırımcıların en büyük avantajı çok yüksek risk alabilmeleri değildir.
Bence en büyük avantajları: Bileşik getirinin çalışabileceği uzun bir zamana sahip olmalarıdır.
“Ben 50 Yaşındayım, Geç mi Kaldım?”
Hayır.
Bu yazıyı okuyan birisi 50 veya 60 yaşında olabilir ve: “İyi de hocam, bunu bana 25 yaşında söyleseydiniz.” diyebilir. :)
Haklısınız. Erken başlamak büyük avantajdır. Ama geçmişi değiştiremiyoruz.
Bugün 50 yaşındaysanız 25 yaşında yatırıma başlayamazsınız.
Ama iki seçeneğiniz var:
Bugün başlamak.
veya
55 yaşında keşke 50 yaşında başlasaydım demek.
Finans dünyasında sık kullanılan güzel bir düşünce vardır:
Bir şeye başlamak için en iyi zaman geçmişte olabilir.
İkinci en iyi zaman bugündür.
Yaş ilerledikçe elbette yatırım planının risk seviyesi de değişmelidir.
Ama finansal planlama ve düzenli yatırım sadece gençlere ait değildir.
İlk 100.000 TL Neden Bu Kadar Zor?
İlk ciddi yatırım sermayesini oluşturmak çoğu insan için en zor dönemlerden biridir.
Çünkü bileşik getirinin motoru henüz küçüktür.
Diyelim ki portföyünüz: 50.000 TL. Portföyünüz %10 büyüdüğünde: 5.000 TL kazanç oluşur.
Ama her ay 10.000 TL yatırım yapıyorsanız sizin katkınız portföy getirisinden çok daha güçlüdür.
Portföy: 500.000 TL olduğunda %10: 50.000 TL eder.
1 milyon TL'de: 100.000 TL. 5 milyon TL'de: 500.000 TL.
İşte sermaye büyüdükçe yatırımlarınızın kendi hareketleri de finansal tablonuzda daha görünür hale gelir.
Bu nedenle ilk yıllarda:
“Portföyüm neden hızlı büyümüyor?” diye moral bozmayın.
İlk yılların görevi sizi zengin etmek olmayabilir.
Motoru büyütmektir.
İlk Milyon da Aynı Mantıkla Gelir
İlk 100.000 TL'yi oluşturmak zordur.
Sonra 250.000 TL...
500.000 TL...
1 milyon TL...
Sermaye büyüdükçe bileşik getirinin TL karşılığı da büyür.
Ama burada çok önemli bir tehlike ortaya çıkar.
Portföy büyüdüğünde insan: “Artık daha fazla risk alabilirim.” diye düşünebilir.
Oysa portföy büyüdükçe korunması gereken sermaye de büyür.
Bileşik getirinin çalışması için sadece kazanmak yetmez.
Büyük kayıplardan da kaçınmak gerekir.
Çünkü Bileşik Getirinin Karanlık Bir Kardeşi Var
Bileşik getiri yukarı doğru çalışırken çok güzeldir.
Ama matematik aşağı yönde de acımasızdır.
100.000 TL'niz var. %50 kaybettiniz. Elinizde: 50.000 TL kaldı.
Eski 100.000 TL'nize dönebilmek için artık %50 kazanmanız yetmez. %100 kazanmanız gerekir.
Daha önce risk yönetimi yazımızda konuştuğumuz gibi:
- %10 kayıp → yaklaşık %11,1 toparlanma
- %20 kayıp → %25
- %30 kayıp → yaklaşık %42,9
- %50 kayıp → %100
- %75 kayıp → %300
getiri gerektirir.
İşte bu nedenle: “Nasıl daha fazla kazanırım?” sorusundan önce bazen:
“Büyük kayıplardan nasıl kaçınırım?” sorusunu sormamız gerekir.
Çünkü büyük zararlar bileşik getirinin yıllarca ördüğü yapıyı bozabilir.
Sürekli Al-Sat Bileşik Getiriyi Bozabilir mi?
Elbette trade yapılabilir.
Zaten üçüncü blog yazımızda yatırımcı ve trader arasındaki farkı konuştuk.
Ama uzun vadeli yatırım için ayrılmış bir portföyü sürekli:
- Al.
- Sat.
- Tekrar al.
- Tekrar sat.
- Başka fona geç.
- Başka hisseye geç.
- Başka coine geç.
şeklinde yönetmek her zaman daha yüksek getiri anlamına gelmez.
Her işlemin;
- komisyon,
- vergi,
- alış-satış farkı,
- yanlış zamanlama
- ve duygusal karar
gibi maliyetleri olabilir.
Bazen yatırımcının en kârlı hareketlerinden biri: Hiçbir şey yapmamaktır.
İyi bir varlığı doğru gerekçeyle aldıysanız ve yatırım teziniz bozulmadıysa sürekli hareket etmek zorunda değilsiniz.
Küçük Maliyetleri Küçümsemeyin
Uzun vadede küçük oranlar çok önemlidir.
Yıllık %1 size önemsiz gelebilir.
Ama 20–30 yıllık yatırım süresinde her yıl tekrar eden maliyetler bileşik olarak ciddi fark yaratabilir.
- Fon yönetim ücretleri...
- Komisyonlar...
- Spreadler...
- Vergiler...
- Gereksiz işlem maliyetleri...
Tek başına küçük görünen rakamlar uzun vadede portföyünüzden önemli miktarda para götürebilir.
Bileşik getiri sadece kazançları büyütmez.
Maliyetlerin etkisini de zaman içinde büyütebilir.
Bu yüzden uzun vadeli yatırımcı sadece getiriyi değil, maliyeti de takip etmelidir.
Her Ay Aynı Miktarı Yatırmak Zorunda Değilsiniz
Düzenli yatırım: “Ömrüm boyunca her ay tam 10.000 TL yatırmalıyım.” demek değildir.
- Hayat değişir.
- Geliriniz artar. Azalabilir.
- Çocuğunuz olur.
- Ev alırsınız.
- İş değiştirirsiniz.
- Bazı aylar daha fazla yatırım yaparsınız.
- Bazı aylar daha az.
Önemli olan kusursuz olmak değildir. Sistemi mümkün olduğunca sürdürebilmektir.
Bugün 2.000 TL ile başlarsınız. Geliriniz yükseldiğinde 5.000 TL olur.
Sonra 10.000 TL. Belki 20.000 TL.
Bu nedenle yatırım miktarınızı gelirinizle birlikte büyütmeye çalışmak çok güçlü bir strateji olabilir.
Maaş Artışının Tamamını Harcamayın
Diyelim ki aylık geliriniz:
60.000 TL'den 80.000 TL'ye çıktı.
Çoğu insanın doğal eğilimi yaşam standardını hemen 20.000 TL artırmaktır.
- Daha pahalı araba.
- Daha pahalı restoran.
- Daha pahalı tatil.
- Daha fazla alışveriş.
Bunların hiçbirinde yanlış bir şey yok. Hayatı yaşayacağız.
Ama gelir artışının tamamını tüketmek zorunda da değiliz.
Örneğin artışın bir bölümünü yaşam standardınıza, bir bölümünü yatırım miktarınızı artırmaya ayırabilirsiniz.
Böylece hem bugünkü hayatınız iyileşir hem gelecekteki hayatınız.
Bence finansal özgürlük yolunda en güçlü alışkanlıklardan biri budur:
Geliriniz arttıkça yatırım miktarınızın da artması.
Bileşik Getirinin Gizli Yakıtı: Düzenlilik
Yatırımcıların çoğu mükemmel giriş noktasını bulmaya çalışır.
- “Biraz daha düşsün.”
- “Buradan alınmaz.”
- “Fed'i bekleyelim.”
- “Seçim geçsin.”
- “Faiz kararı gelsin.”
- “Bitcoin düzeltme yapsın.”
Ve aylar geçer.
Elbette piyasa şartları önemlidir. Değerleme önemlidir. Fiyat önemlidir.
Ama özellikle uzun vadeli yatırımcı için başka bir gerçek daha vardır:
Sürekli mükemmel zamanı beklemek, zamanın kendisini kaybetmenize neden olabilir.
Kademeli ve düzenli yatırımın avantajlarından biri de budur.
Tek bir günün doğru olup olmadığını bilmek zorunda değilsiniz.
Zamana yayarsınız.
Sabır ile Hareketsizliği Karıştırmayın
Burada önemli bir ayrım var.
Sabırlı yatırımcı: “Ne alırsam alayım 30 yıl beklerim.” diyen kişi değildir.
- Şirket bozulabilir.
- Fon stratejisi değişebilir.
- Ekonomik şartlar değişebilir.
- Bir yatırımın temel gerekçesi ortadan kalkabilir.
Bileşik getiri:
Kötü yatırımı sonsuza kadar tutmak demek değildir.
Doğru yaklaşım:
- Yatırımınızı belirli aralıklarla kontrol etmek,
- yatırım tezinizin devam edip etmediğini değerlendirmek
- ve gereksiz müdahaleden kaçınmaktır.
Yani:
Sabır + takip + disiplin.
Bileşik Getiri Sadece Parada Çalışmaz
Bence bu yazının en güzel taraflarından biri de burada.
Bileşik etki sadece yatırım hesabınızda yoktur. Bilgide de vardır.
- Bugün bilanço okumayı öğrenirsiniz.
- Yarın değerlemeyi.
- Sonra risk yönetimini.
- Sonra psikolojiyi.
- Yıllar içinde bu bilgiler birbirinin üzerine eklenir.
- Tecrübede de bileşik etki vardır.
- İlk hatanızdan bir şey öğrenirsiniz.
- İkinci hatanızda daha az kaybedersiniz.
- Üçüncü sefer aynı hatayı belki hiç yapmazsınız.
Kariyerde de vardır. Sağlıkta da. İlişkilerde de.
Her gün yapılan küçük doğru şeyler başlangıçta önemsiz görünür.
Ama yıllar sonra insanlar aradaki büyük farkı görür.
Çoğu zaman o büyük fark tek bir büyük karardan oluşmamıştır. Binlerce küçük kararın birikimidir.
Servet Çoğu Zaman Sessiz Oluşur
Sosyal medya bize servetin hızlı oluştuğunu düşündürebilir.
- Bir coin...
- Bir hisse...
- Bir trade...
- Bir gecede milyonlar...
Bunlar olabilir.
Ama bunları yatırım dünyasının normal sonucu gibi görmek tehlikelidir.
Gerçek hayatta önemli servetlerin bir bölümü çok daha sessiz oluşur.
- Bir insan çalışır.
- Gelirinden düzenli para ayırır.
- Yatırım yapar.
- Geliri artar.
- Yatırım miktarını artırır.
- Kazançlarını yeniden yatırır.
- Büyük hatalardan kaçınmaya çalışır.
Ve bunu:
5 yıl... 10 yıl... 20 yıl... devam ettirir.
Dışarıdan bakıldığında hiçbir şey olmuyormuş gibi görünür.
Sonra bir gün rakamlar büyümeye başlar.
İnsanlar: “Nasıl yaptın?” diye sorar.
Cevap bazen şaşırtıcı derecede sıkıcıdır: Uzun süre aynı doğru şeyleri yaptım.
Hızlı Zengin Olmaya Çalışmak Sizi Yavaşlatabilir
Bu da yatırım dünyasının ironilerinden biridir.
Bir insan:
“20 yıl bekleyemem, iki yılda zengin olmalıyım.” diye düşündüğünde ne yapar?
- Daha fazla risk alır.
- Kaldıracı artırır.
- Tek bir varlığa büyük para yatırır.
- Sosyal medya tavsiyelerinin peşinden gider.
- Daha sık işlem yapar.
Ve bazen 20 yıllık yolu iki yıla indirmeye çalışırken: Başa döner.
Bu nedenle finansal özgürlüğe hızlı ulaşmak istemenin kendisi bazen finansal özgürlüğü geciktirebilir.
Yatırımda hız her zaman avantaj değildir.
Bazen: Yavaş gitmek, en hızlı yoldur.
Zamanı Satın Alamazsınız Ama Bugün Kullanabilirsiniz
- blog yazımızda: “Finansal özgürlük için ne kadar para gerekir?” diye sormuştuk.
Ve finansal özgürlüğün herkes için farklı bir rakam olduğunu konuşmuştuk.
Şimdi doğal olarak ikinci soru geliyor: “O rakama nasıl ulaşacağım?”
Bunun tek bir cevabı yok.
- Daha fazla gelir elde edebilirsiniz.
- Tasarruf oranınızı artırabilirsiniz.
- Doğru yatırımlar yapabilirsiniz.
- Riskinizi yönetebilirsiniz.
Ama bunların hepsinin yanında çok güçlü bir ortağınız daha var: Zaman.
Zamanın güzel tarafı şu:
- Siz uyurken de geçer.
- Tatildeyken de.
- Çalışırken de.
- Çocuğunuzla vakit geçirirken de.
Yatırımlarınızın büyümesi garanti değildir.
Ama doğru kurulmuş uzun vadeli bir sistemde zaman, bileşik etkinin ortaya çıkabilmesi için gerekli alanı sağlar.
Bugün Küçük Görünen Şey Yarın Çok Büyük Olabilir
Bugün ayırdığınız: 1.000 TL size küçük gelebilir. 5.000 TL de. 10.000 TL de.
Ama yatırım dünyasında başlangıçtaki rakam kadar önemli başka şeyler vardır:
- Ne kadar düzenli olduğunuz.
- Geliriniz arttıkça yatırımınızı artırıp artırmadığınız.
- Kazançları yeniden yatırıma yönlendirip yönlendirmediğiniz.
- Büyük kayıplardan kaçınıp kaçınmadığınız.
Ve:
- Bunu ne kadar uzun süre sürdürebildiğiniz.
Bu blog serisinin başından beri aslında aynı şeyi farklı açılardan konuşuyoruz.
İlk yazıda:
Hayatımızı geri kazanmak.
Sonra:
Plan yapmak.
Yatırımcı mı trader mı olduğumuzu bilmek.
Riskimizi yönetmek.
Paramıza görev vermek.
Duygularımızı kontrol etmek.
Finansal özgürlük rakamımızı bulmak.
Şimdi sekizinci parçayı ekliyoruz: Zamana izin vermek.
Çünkü yatırım dünyasında bazen en güçlü hamle:
- Daha fazla işlem yapmak değildir.
- Daha yüksek risk almak değildir.
- Bir sonraki 10X yatırımı bulmak da değildir.
Doğru sistemi kurup ona yeterince uzun süre sadık kalabilmektir.
Unutmayın:
Yatırımda zaman sadece geçen yıllar değildir.
Doğru kullanıldığında sizin için çalışan, gözle görülmeyen bir sermayedir.
Ve belki bugün sahip olduğunuz en değerli yatırım varlığı banka hesabınızda görünmüyor.
Önünüzde duran zamandır. Onu iyi kullanın.
Çünkü parayı yeniden kazanabilirsiniz.
Ama zamanı geri alamazsınız.
Aydın Bilek
Aydın Hoca Yazıyor
Bu yazı genel bilgilendirme ve finansal okuryazarlık amacıyla hazırlanmıştır ve yatırım tavsiyesi değildir. Yazıda kullanılan getiri oranları ve tutarlar yalnızca bileşik getiri matematiğini açıklamak amacıyla oluşturulmuş varsayımsal örneklerdir. Gerçek yatırım getirileri sabit değildir ve garanti edilemez. Enflasyon, vergiler, maliyetler ve piyasa koşulları yatırım sonuçlarını önemli ölçüde değiştirebilir.