Finansal Özgürlük İçin Ne Kadar Para Gerekir
Bana zaman zaman şöyle sorular geliyor:
“Hocam, sizce ne kadar param olursa finansal olarak özgür olurum?”
- 1 milyon TL mi?
- 5 milyon mu?
- 10 milyon mu?
- 50 milyon mu?
Aslında bu sorunun herkese uyan tek bir cevabı yok.
Çünkü finansal özgürlük rakamınız, sadece ne kadar paranız olduğuyla değil, nasıl bir hayat yaşadığınızla ilgilidir.
Aylık 50.000 TL ile mutlu ve rahat yaşayan bir insanla aylık 300.000 TL harcayan bir insanın ihtiyaç duyduğu sermaye aynı olabilir mi?
Elbette hayır.
Bu nedenle finansal özgürlüğü konuşmaya banka hesabımızdaki paradan değil, çok daha basit bir rakamdan başlamamız gerekiyor:
Yaşamak için ayda gerçekten ne kadar paraya ihtiyacımız var?
Belki de finansal özgürlüğe giden yolun en önemli rakamı budur.
Önce Şunu Ayıralım: Zenginlik ve Finansal Özgürlük Aynı Şey Değildir
Bir insanın çok parası olabilir ama giderleri de çok yüksek olabilir.
- Lüks bir evi vardır.
- Büyük kredileri vardır.
- Çok pahalı bir yaşam standardı vardır.
- Her ay çok yüksek miktarda para harcamak zorundadır.
- Dışarıdan baktığınızda oldukça zengin görünür.
Ama gelirinin kesilmesi halinde birkaç ay içinde ciddi sorun yaşayacaksa ne kadar özgürdür?
Diğer tarafta daha mütevazı yaşayan başka bir insan düşünelim.
- Borcu yok.
- Evi var.
- Aylık giderleri kontrol altında.
- Yatırımları düzenli gelir üretiyor.
- Çalışmasa bile yaşam standardını sürdürebiliyor.
Hangisi daha zengin?
Bu sorunun cevabı kişiden kişiye değişebilir.
Ama hangisinin finansal olarak daha özgür olduğu bence oldukça açık.
Bu nedenle benim finansal özgürlük tanımım çok basit:
Çalışmak zorunda olmadan yaşam giderlerinizi karşılayabilecek bir finansal yapıya sahip olmak.
Dikkat edin:
“Çalışmamak” demiyorum. Çalışmak zorunda olmamak diyorum.
Arada çok büyük bir fark var.
Sizin Özgürlük Rakamınız Kaç?
Şimdi birlikte basit bir hesap yapalım.
Diyelim ki bugün rahat bir hayat yaşayabilmek için aylık: 60.000 TL harcıyorsunuz.
Yıllık gideriniz: 60.000 × 12 = 720.000 TL
Demek ki bugünkü yaşam standardınızı koruyabilmek için yılda yaklaşık 720.000 TL'lik harcamayı finanse etmeniz gerekiyor.
İşte finansal özgürlük hesabımızın başlangıç noktası bu.
Şimdi ikinci soruya geçiyoruz:
Bu 720.000 TL'yi çalışmadan nasıl karşılayabilirim?
- Kira geliriniz olabilir.
- Yatırım fonlarından gelir elde edebilirsiniz.
- TL ve USD Temettü Gelirleriniz olabilir.
- Hisse senetleriniz olabilir.
- Tahvil veya borçlanma araçları olabilir.
- Gayrimenkulünüz olabilir.
- Farklı yatırım araçlarından oluşan bir portföyünüz olabilir.
Burada önemli olan tek bir yatırım aracına bağlanmak değildir.
Amaç, sahip olduğunuz varlıkların zaman içinde yaşam giderlerinizi karşılayabilecek bir ekonomik güç oluşturmasıdır.
Meşhur %4 Kuralı Nedir?
Finansal özgürlük konusunda araştırma yapanların karşısına sık sık %4 kuralı çıkar.
Mantığı kabaca şöyledir:
Yıllık giderinizin yaklaşık 25 katı büyüklüğünde bir yatırım portföyünüz varsa, başlangıçta portföyün yaklaşık %4'ü kadar yıllık harcama yaparak uzun süreli bir emeklilik planı oluşturulabileceği varsayılır.
Örneğimizde yıllık giderimiz: 720.000 TL
25 ile çarparsak: 720.000 × 25 = 18.000.000 TL
Yani çok kaba bir hesapla: 18 milyon TL.
İlk bakışta şöyle diyebiliriz:
“Demek ki 18 milyon TL'm olursa finansal olarak özgürüm.”
Ama burada çok önemli bir uyarı yapmam gerekiyor. Bu kadar basit değil.
%4 Kuralını Türkiye'ye Olduğu Gibi Uygulayabilir miyiz?
Bence hayır.
%4 kuralı belirli tarihsel piyasa verileri ve belirli varsayımlar üzerinden geliştirilmiş bir yaklaşımdır.
Türkiye'de ise bizim ayrıca düşünmemiz gereken bazı önemli konular var:
- Enflasyon.
- TL'nin satın alma gücü.
- Vergiler.
- Yatırım araçlarının getirileri.
- Kur hareketleri.
- Yaşam maliyetindeki değişimler.
- Sağlık ve beklenmedik giderler.
Bugün 60.000 TL olan aylık yaşam gideriniz yıllar sonra 60.000 TL olarak kalmayacaktır.
Bu nedenle: “18 milyon TL'yi buldum, iş bitti.” şeklinde düşünmek doğru olmaz.
%4 kuralını bir kesinlik olarak değil, finansal özgürlüğün matematiğini anlamamıza yardımcı olan başlangıç noktalarından biri olarak görmek daha doğru olur.
Bir de kavraması daha basit olan : 200 AY Kuralı var!
Yaptığımız Yüz yüze VIP Eğitimlerde bu örneği sıkça veriyorum. Gelenler anımsayacaktır ;)
Diyelim ki ;
"Evim var, Arabam var "Ayda 60 Bin TL Nakit Akışım olsa ben mis gibi geçinirim" diyorsan
Bu 60 Bin TL'yi 200 Ay boyunca GARANTİ olan bir sistem kurduysan, Finansal Özgürsün demektir.
Hele de bu 60 Bin TL'nin Enflasyon karşısında alım gücünü de koruyabilecek bir sistemin varsa
Benim tabirimle "DADINDAN YİNMEZ!" :))
Asıl Mesele Nominal Para Değil, Satın Alma Gücü
Türkiye'de yatırım yaparken çok önemli bir ayrım var.
Diyelim ki bugün 10 milyon TL'niz var. 10 yıl sonra paranız 20 milyon TL oldu.
İlk bakışta:
“Paramı ikiye katladım.” diyebilirsiniz.
Ama aynı dönemde yaşam maliyetleri üç katına çıktıysa gerçekten zenginleştiniz mi? Hayır.
Rakam büyüdü ama satın alma gücünüz azaldı.
Bu nedenle yatırım yaparken sadece:
“Kaç TL kazandım?” diye bakmamak gerekir.
Asıl soru:
“Paramın satın alma gücünü korudum ve artırdım mı?” olmalıdır.
Finansal özgürlük de nominal rakamlarla değil, gerçek yaşam maliyetinizle ölçülmelidir.
Finansal Özgürlük Bir Anda Gelmez
İnsanlar finansal özgürlüğü bazen bir açma-kapama düğmesi gibi düşünüyor.
- Bugün özgür değilim.
- Yatırım yapıyorum.
- Yatırım yapıyorum.
- Yatırım yapıyorum...
- Bir gün hesabımda 20 milyon TL oluyor.
- TIK!
- Finansal özgür oldum. :)
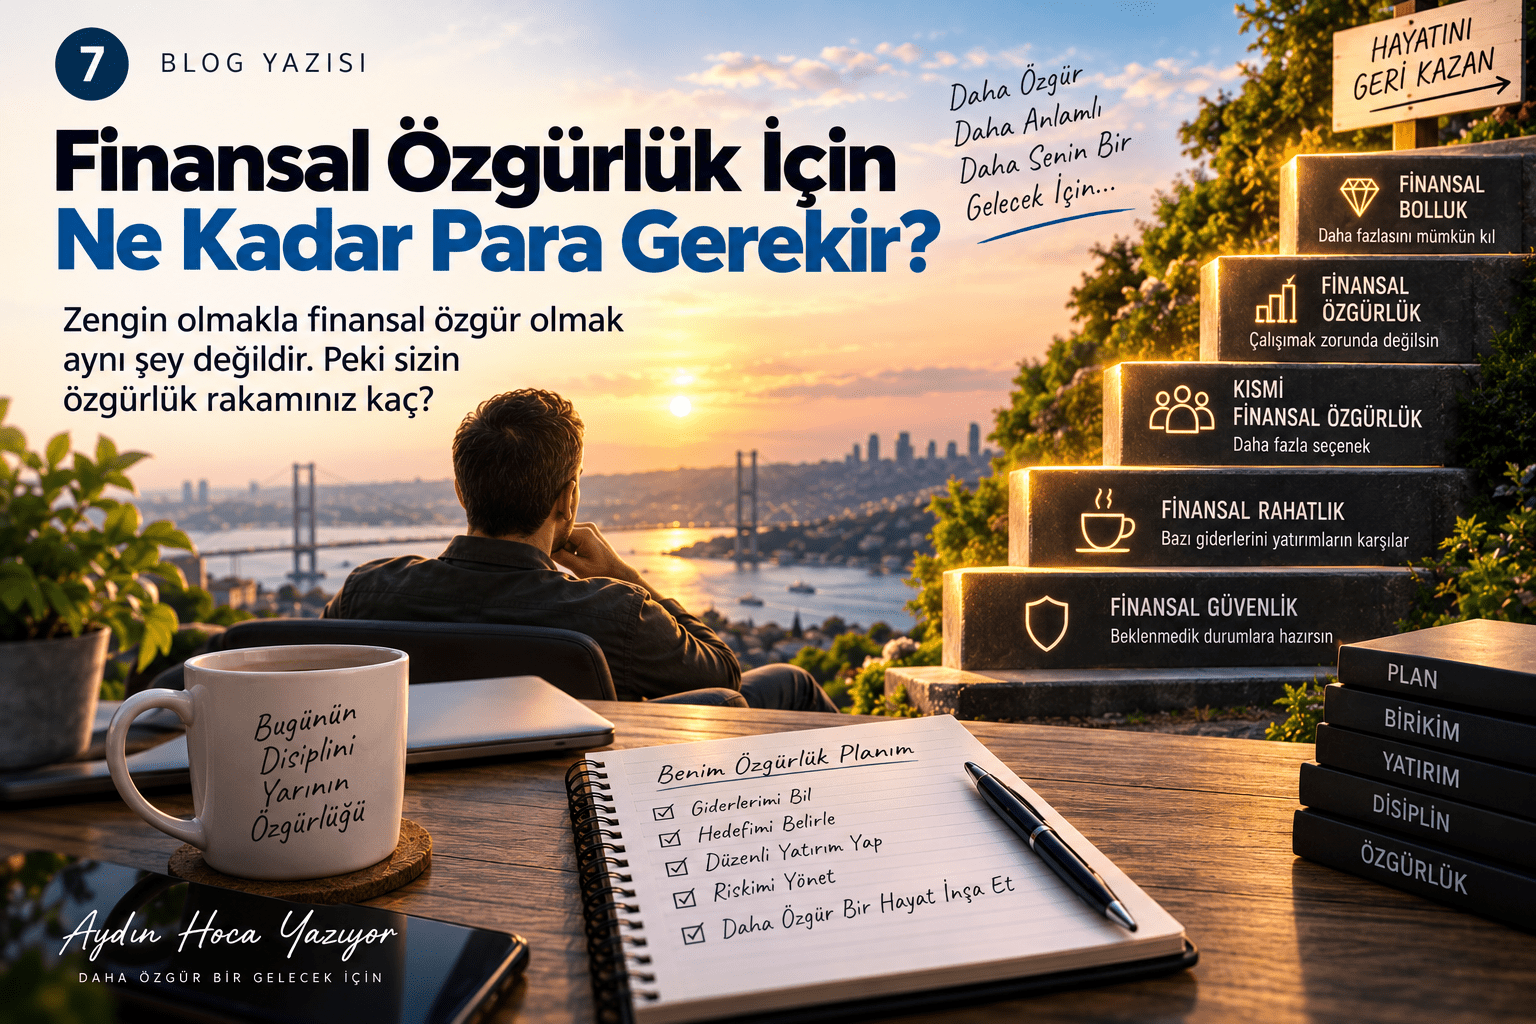
Ben böyle düşünmüyorum. Bence finansal özgürlük bir merdivendir.
Ve her basamak hayatınızda bir şeyleri değiştirir.
Gelin bu merdivene birlikte bakalım.
1. Basamak — Finansal Güvenlik
Bence finansal özgürlüğün ilk aşaması milyonlarca lira değildir.
Çok daha basit bir şeydir:
Başınıza küçük bir finansal problem geldiğinde borçlanmak zorunda kalmamak.
- Arabanız bozuldu.
- Beklenmedik bir sağlık gideri çıktı.
- Evde önemli bir masraf oluştu.
- Geliriniz kısa süreliğine kesildi.
Bunları karşılayabilecek bir acil durum fonunuz varsa ilk finansal özgürlük basamağına çıkmaya başlamışsınız demektir.
Çünkü artık küçük bir ekonomik problem hayatınızı altüst etmiyor.
Bu küçümsenecek bir özgürlük değildir.
2. Basamak — Finansal Rahatlık
Bir sonraki aşamada yatırımlarınız size küçük de olsa ekonomik katkı sağlamaya başlar.
Belki aylık gideriniz 60.000 TL.
- Yatırımlarınızın sürdürülebilir katkısı ise ortalama 10.000 TL seviyesinde.
- Henüz çalışmayı bırakamazsınız.
- Ama artık bütün yaşam giderlerinizi maaşınızdan karşılamak zorunda değilsiniz.
- Elektrik faturası... İnternet... Telefon...
- Belki market giderinin bir bölümü...
- Yatırımlarınız sizin için bazı faturaları ödemeye başlamıştır.
İşte burada çok güzel bir şey gerçekleşir: Paranız sizin için çalışmaya başlar.
3. Basamak — Kısmi Finansal Özgürlük
Diyelim ki aylık yaşam gideriniz 60.000 TL.
Yatırımlarınız artık bunun 30.000–40.000 TL'lik bölümünü karşılayabilecek ekonomik güce ulaştı.
Hayatınız değişmeye başlar.
Çünkü artık gelirinizin tamamına bağımlı değilsiniz.
Belki daha az çalışabilirsiniz.
- Belki sevmediğiniz bir işi bırakıp daha az kazandıran ama sevdiğiniz bir işe geçebilirsiniz.
- Belki haftada altı gün yerine dört gün çalışabilirsiniz.
- Belki uzun zamandır yapmak istediğiniz bir projeye zaman ayırabilirsiniz.
Henüz tamamen finansal özgür değilsiniz.
Ama çok önemli bir şeyi satın almaya başladınız: Seçenek.
Bence para bize en çok bunu kazandırdığında değerlidir.
4. Basamak — Finansal Özgürlük
Ve bir gün yatırımlarınız yaşam giderlerinizi karşılayabilecek ekonomik büyüklüğe ulaşabilir.
Aylık gideriniz: 60.000 TL
Yatırım varlıklarınızın sürdürülebilir biçimde sağladığı ekonomik kaynak da bu yaşam standardını karşılayabiliyor.
- Artık çalışmak zorunda değilsiniz.
- Ama isterseniz çalışabilirsiniz.
İşte bence finansal özgürlük budur.
Sabah alarm çaldığında:
- “Bugün işe gitmezsem faturalarımı nasıl öderim?” korkusuyla yaşamamak.
- Patronunuzla anlaşamıyorsanız başka bir seçenek olduğunu bilmek.
- İşinizden sıkıldıysanız hayatınızı yeniden tasarlayabilecek ekonomik güce sahip olmak.
Bu, çalışmayı bırakmak değildir. Çalışma kararını özgürce verebilmektir.
5. Basamak — Finansal Bolluk
Bundan sonraki aşamada yatırımlarınız yalnızca mevcut yaşam giderlerinizi karşılamakla kalmaz.
- Daha fazlasını üretmeye başlar.
- Ailenize destek olabilirsiniz.
- Çocuklarınıza daha fazla fırsat sağlayabilirsiniz.
- Seyahat edebilirsiniz.
- Yeni projelere yatırım yapabilirsiniz.
- Hayır işlerine daha fazla kaynak ayırabilirsiniz.
- Yeni işler kurabilirsiniz.
- Ve yatırım portföyünüz siz para çekerken bile reel olarak büyümeye devam edebilir.
Burada para artık sadece güvenlik sağlamaz. Seçeneklerinizi büyütür.
Finansal Özgürlük İçin Mutlaka Çok Yüksek Gelir Gerekir mi?
Yüksek gelir elbette büyük avantajdır. Ama tek başına yeterli değildir.
Aylık 300.000 TL kazanıp 310.000 TL harcayan bir insan servet oluşturmakta zorlanabilir.
Aylık 80.000 TL kazanıp 60.000 TL ile yaşayan ve kalan 20.000 TL'yi yıllarca disiplinli şekilde değerlendiren başka bir insan ise zaman içinde ciddi bir yatırım sermayesi oluşturabilir.
Bu nedenle finansal özgürlüğün iki tarafı vardır:
- Ne kadar kazandığınız.
- ve
- Kazandığınız paranın ne kadarını tutabildiğiniz.
Geliriniz arttıkça yaşam standardınızı aynı hızda büyütürseniz hedef sürekli sizden uzaklaşır.
Bu nedenle bazen finansal özgürlüğe ulaşmanın en hızlı yollarından biri daha fazla kazanmak kadar:
Daha bilinçli harcamaktır.
Ama Hayatı da Iskalamayın
Burada başka bir uç noktaya da düşmemek gerekir.
- Finansal özgür olacağım diye 30 yıl boyunca hayatı ertelemek...
- Hiç tatile çıkmamak...
- Çocuklarınızla güzel anılar oluşturmamak...
- Sevdiğiniz hiçbir şeyi yapmamak...
- Her kuruşu yatırım hesabına göndermek...
Bence bu da doğru değil.
Çünkü ilk blog yazımızda ne demiştik?
Yatırım yapmanın amacı hayatımızı geri kazanmaktır.
Hayatı geri kazanacağım diye hayatı kaçırmanın pek anlamı yok. :)
Burada bir denge kurmak gerekir.
- Bugünü yaşamak.
- Ama yarını da düşünmek.
- Kendimize güzel bir hayat sunmak.
- Ama gelecekteki kendimizi de unutmamak.
Bence iyi finansal planlama tam olarak bu dengeyi kurabilmektir.
Özgürlük Rakamınızı Küçültmenin Bir Yolu Daha Var
Bu biraz şaşırtıcı olabilir.
Finansal özgürlüğe ulaşmanın iki temel yolu vardır:
Daha büyük bir yatırım portföyü oluşturmak.
veya
İhtiyaç duyduğunuz yaşam maliyetini daha verimli hale getirmek.
Örneğin aylık yaşam maliyetiniz 100.000 TL ise yıllık 1,2 milyon TL gerekir.
Ama aynı derecede mutlu olduğunuz bir hayatı 70.000 TL ile yaşayabiliyorsanız yıllık ihtiyaç 840.000 TL'ye düşer.
Bu fark finansal özgürlük için gereken sermayeyi ciddi biçimde değiştirebilir.
Burada:
“Az harcayın, kötü yaşayın.” demiyorum.
Tam tersine.
Şunu sorun:
“Para harcadığım şeylerin ne kadarı gerçekten hayat kalitemi artırıyor?”
Bazen pahalı şeylerden vazgeçmek yaşam standardınızı düşürmez. Sadece giderinizi düşürür.
Pasif Gelir Gerçekten Pasif midir?
Finansal özgürlük konuşulurken sık kullanılan bir kavram da: Pasif gelir.
Ama bu kavram bazen yanlış anlaşılıyor.
Sanki bir kere para yatırıyorsunuz ve hayatınız boyunca hiçbir şey yapmadan para geliyor.
Gerçekte yatırımların çoğu belirli seviyede takip ve yönetim gerektirir.
- Gayrimenkulün kiracısı vardır.
- Şirketlerin performansı değişir.
- Fonların stratejileri değişebilir.
- Faiz ortamı değişir.
- Vergiler değişebilir.
- Portföy dağılımınız zamanla bozulabilir.
Bu nedenle ben:
“Hiçbir şey yapmadan para kazanmak”
yerine:
“Zamanınızın tamamını satmadan gelir üretebilen varlıklara sahip olmak” tanımını daha doğru buluyorum.
Finansal Özgürlük Rakamınız da Zamanla Değişir
- Bugün bekarsınız.
- Yarın evlenebilirsiniz.
- Çocuğunuz olabilir.
- Ev alabilirsiniz.
- Başka bir şehre taşınabilirsiniz.
- Sağlık giderleriniz değişebilir.
- Yaşam standardınız değişebilir.
Bu nedenle finansal özgürlük rakamı bir kere hesaplanıp duvara asılan sabit bir sayı değildir.
Belirli aralıklarla yeniden hesaplanmalıdır.
Belki yılda bir kez kendinize şu soruyu sorun:
“Bugünkü hayatımı sürdürebilmek için gerçekten ne kadar paraya ihtiyacım var?” Sonra hedefinizi güncelleyin.
Bugün Kendi Özgürlük Rakamınızı Hesaplayın
Şimdi bu yazıyı sadece okuyup kapatmayalım. Küçük bir çalışma yapalım.
Bir kâğıt alın.
Ve yazın:
- Aylık zorunlu giderlerim: ______ TL
- Aylık toplam yaşam giderim: ______ TL
- Yıllık yaşam giderim: ______ TL
- Mevcut yatırım varlıklarım: ______ TL
- Her ay yatırıma ekleyebileceğim tutar: ______ TL
Sonra kendinize sorun:
“Bugün hiç çalışmasaydım yatırımlarım yaşam giderlerimin yüzde kaçını karşılayabilirdi?”
- %0 mı?
- Hiç problem değil.
- Başlangıç noktanızı buldunuz.
- %10 mu?
- İlk faturalarınızı yatırımlarınız ödüyor.
- %30 mu?
- Finansal rahatlığa doğru ilerliyorsunuz.
- %50 mi?
- Artık ciddi bir kısmi özgürlük alanınız oluşmaya başlıyor.
- %100 mü?
- İşte artık bambaşka bir noktadasınız.
Ama burada önemli olan başkasının yüzdesi değildir. Geçen yılki kendi yüzdenizdir.
Her Yıl Biraz Daha Özgür
Bence finansal özgürlüğü böyle düşünmek çok daha sağlıklı:
- Geçen yıl yatırımlarım yaşam giderlerimin %10'unu karşılayabilecek güçteydi.
- Bu yıl %18.
- Üç yıl sonra %35.
- Bir gün %60.
- Sonra belki %100...
İşte yatırım yolculuğunun gerçek amacı bu olabilir.
Sürekli: “Portföyüm bu ay yüzde kaç kazandı?” diye sormak yerine bazen:
“Hayatımın yüzde kaçı artık finansal olarak bana ait?” diye sormak.
Bence ikinci soru çok daha anlamlı.
Para Bir Amaç Değil, Özgürlük Aracıdır
Bu blog serisinin ilk yazısında şöyle demiştik:
Yatırım yapmak para kazanmak değil, hayatını geri kazanmaktır.
Şimdi yedinci yazımızda başladığımız yere geri döndük.
Ama artık elimizde çok daha somut bir fikir var.
Finansal özgürlük:
- En pahalı arabaya sahip olmak değildir.
- En büyük evde yaşamak değildir.
- Sosyal medyada servetinizi göstermek değildir.
- Herkesten daha fazla para kazanmak da değildir.
Finansal özgürlük:
Hayatınızı sürdürebilmek için zamanınızı satmak zorunda olmamaktır.
Belki sizin özgürlük rakamınız 10 milyon TL'dir. Belki 20 milyon. Belki çok daha fazla.
Bu rakamın ne olduğu önemli.
Ama bence daha önemli bir şey var:
O rakama neden ulaşmak istediğinizi bilmek.
Çünkü hedef sadece banka hesabındaki rakamı büyütmekse hiçbir rakam yeterli gelmeyebilir.
- 10 milyon olur. 20 istersiniz.
- 20 olur. 50 istersiniz.
- 50 olur. 100 istersiniz.
Ama hedefiniz:
“Zamanım üzerinde daha fazla söz sahibi olmak istiyorum.”
ise paranın hayatınızdaki görevi çok daha net hale gelir.
O zaman yatırım sadece yatırım olmaktan çıkar.
- Her ay yaptığınız küçük birikim...
- Her doğru yatırım kararı...
- Kaçındığınız her gereksiz risk...
- Kontrol ettiğiniz her gereksiz harcama...
Sizi gelecekteki özgürlüğünüze biraz daha yaklaştırır.
Bu yüzden bugün kendinize:
“Ne zaman zengin olacağım?” diye sormayın.
Şunu sorun:
“Bugün dünden biraz daha özgür müyüm?”
Eğer cevabınız evetse...
Doğru yönde ilerliyorsunuz.
Aydın Bilek
Aydın Hoca Yazıyor
Bu yazı genel bilgilendirme ve finansal okuryazarlık amacıyla hazırlanmıştır ve yatırım tavsiyesi değildir. Yazıda kullanılan tutarlar ve %4 yaklaşımı yalnızca finansal planlama kavramlarını açıklamak amacıyla verilmiştir. Gelecekteki yatırım getirileri garanti edilemez; enflasyon, vergiler, piyasa koşulları ve kişisel ihtiyaçlar zaman içinde değişebilir.