100.000 TL Param Olsaydı Nasıl Bir Yatırım Planı Yapardım
Bana zaman zaman şöyle sorular geliyor:
“Hocam, 100.000 TL param var. Siz olsanız ne yapardınız?”
Aslında bu sorunun cevabı:
- “Şu hisseyi alırdım.”
- “Şu fonu alırdım.”
- “Bitcoin alırdım.”
kadar basit değil.
Çünkü 100.000 TL herkes için aynı 100.000 TL değildir.
- Bir kişinin bankadaki bütün birikimi olabilir.
- Başka birinin altı aylık maaşıdır.
- Bir başkası için toplam servetinin %5'idir.
30 yaşındaki bekar bir insan için bu paranın anlamı başka, 65 yaşındaki emekli bir insan için başkadır.
Bu nedenle size:
“100.000 TL'niz varsa paranızı kesinlikle şöyle dağıtın.”
demeyeceğim.
Bunun yerine daha faydalı bir şey yapalım.
100.000 TL benim yatırım sermayem olsaydı, ona nasıl görevler verirdim?
Önce Çok Önemli Bir Şartımız Var
Bu 100.000 TL'nin gerçekten yatırım için ayrılmış para olduğunu varsayıyorum.
Yani:
- Önümüzdeki ay ödenecek kredi bunun içinde değil.
- Çocuğun okul taksiti bunun içinde değil.
- Üç ay sonra araba almak için lazım olacak para değil.
- Ve mümkünse acil durumlar için ayırdığımız güvenlik yastığı da bunun dışında.
Çünkü bir paranın yatırım için uygun olup olmadığını belirleyen şey sadece miktarı değildir.
O paraya ne zaman ihtiyaç duyacağınız da önemlidir.
Eğer altı ay sonra kullanmanız gereken bir parayı yüksek riskli yatırımlara yönlendirirseniz piyasa size zaman tanımayabilir.
Bu yüzden ilk sorum:
“100.000 TL'yi nereye yatırayım?” değil;
“Bu 100.000 TL'ye ne zaman ihtiyacım olacak?” olurdu.
100.000 TL'yi Tek Bir Para Olarak Görmezdim
İlk yapacağım şey bu olurdu.
100.000 TL'yi tek bir para yığını olarak görmek yerine farklı görevleri olan küçük bölümlere ayırırdım.
Çünkü yatırım portföyündeki her liranın aynı işi yapmak zorunda olduğunu düşünmüyorum.
- Bir kısmının görevi güvenlik olabilir.
- Bir kısmının görevi büyümek olabilir.
- Bir kısmının görevi çeşitlendirmek olabilir.
- Bir kısmı fırsat bekleyebilir.
- Küçük bir kısmıyla da şartları uygunsa daha yüksek risk alınabilir.
Ben buna:
“Paraya görev vermek” diyorum.
Örnek Bir Dağılım Yapalım
Tamamen eğitim amacıyla, orta düzeyde risk alabilen ve bu paraya uzun süre ihtiyaç duymayacak bir yatırımcı düşünelim.
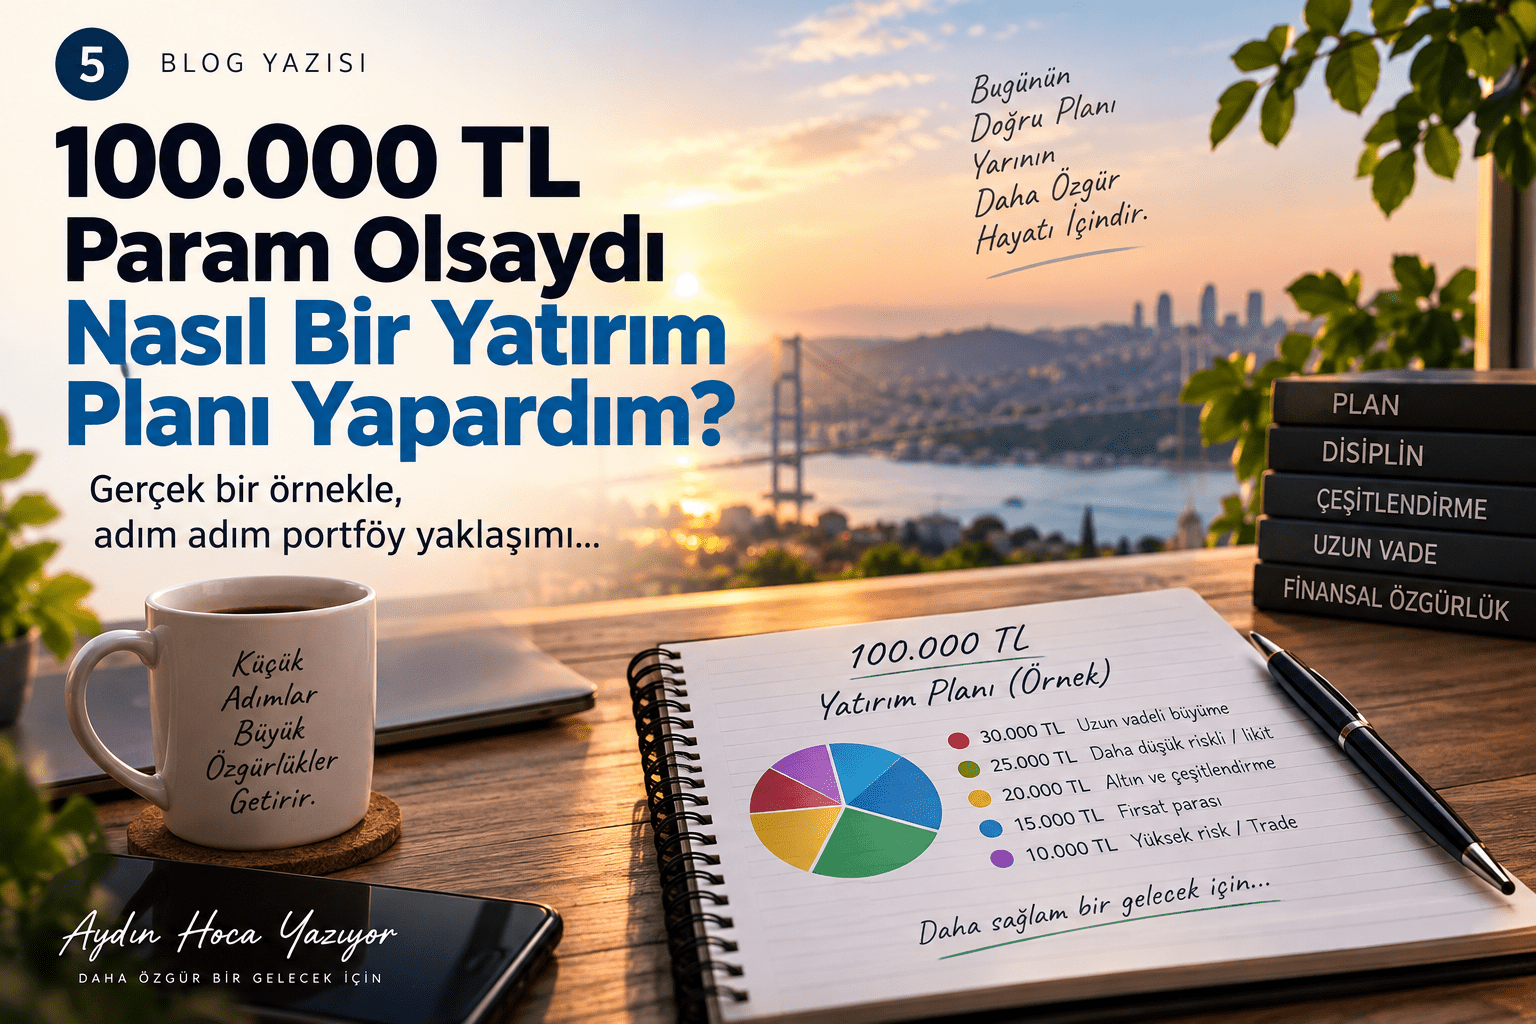
100.000 TL'yi şöyle beş bölüme ayırdığımızı varsayalım:
- 30.000 TL → Uzun vadeli büyüme
- 25.000 TL → Daha düşük riskli / likit bölüm
- 20.000 TL → Altın ve çeşitlendirme
- 15.000 TL → Fırsat parası (Bu fırsat Kripto,BIST,Nasdaq,YF,ETF vb alanlarda olabilir)
- 10.000 TL → Yüksek risk / Trade
Şimdi bu bölümlerin neden var olduğuna tek tek bakalım.
Buradaki oranların size özel yatırım tavsiyesi olmadığını özellikle belirteyim.
Önemli olan oranlar değil, mantık.
1. 30.000 TL — Uzun Vadeli Büyüme
Portföyümün önemli bir bölümünün uzun vadede sermayemi büyütmeye çalışmasını isterdim.
Burada kaliteli şirketler, hisse senedi fonları, endeksleri takip eden yatırım araçları veya kişinin bilgi ve tercihine göre farklı büyüme yatırımları düşünülebilir.
Ben bu bölümde günlük fiyat hareketlerinden çok şu sorularla ilgilenirdim:
- Şirket büyüyor mu?
- Kârlılığı nasıl?
- Borçları yönetilebilir mi?
- Sektörünün geleceği var mı?
- Rekabet avantajı var mı?
- Yönetim kalitesi nasıl?
- Fiyatı makul mü?
Eğer fon kullanıyorsam:
- Fonun stratejisi ne?
- Hangi varlıklara yatırım yapıyor?
- Geçmişte farklı piyasa koşullarında nasıl davranmış?
- Maliyetleri ne?
Buradaki amacım:
“Önümüzdeki hafta ne yükselir?” sorusuna cevap bulmak olmazdı.
Daha çok:
“Önümüzdeki yıllarda hangi varlıklar benimle birlikte büyüyebilir?” diye düşünürdüm.
2. 25.000 TL — Daha Düşük Riskli ve Likit Bölüm
Portföyün tamamının sürekli yüksek risk altında olmasını istemezdim.
Bir bölümünün daha sakin çalışması bana psikolojik ve finansal rahatlık sağlar.
Bu bölümde piyasa koşullarına göre para piyasası fonları, kısa vadeli borçlanma araçları veya benzeri daha düşük oynaklığa sahip alternatifler değerlendirilebilir.
Bu paranın iki görevi vardır:
- Birincisi: Portföyün genel riskini azaltmak.
- İkincisi: Gerektiğinde ulaşabileceğim likidite sağlamak.
İnsanlar bazen nakitte veya düşük riskli araçlarda duran parayı:
“Boşta duran para” olarak görüyor. Ben her zaman böyle düşünmüyorum.
Bazen nakit de bir pozisyondur.
Çünkü piyasada çok güzel bir fırsat çıktığında bütün paranız başka yatırımlarda kilitliyse o fırsatı sadece seyredersiniz.
3. 20.000 TL — Altın ve Çeşitlendirme
Portföyümün tamamını tek bir ekonomik senaryoya bağlamak istemezdim.
- Örneğin bütün paranız sadece Türk hisse senetlerindeyse Türkiye'deki gelişmelere oldukça bağımlısınız.
- Sadece teknoloji şirketlerindeyse teknoloji sektörüne bağımlısınız.
- Sadece kriptodaysanız çok daha yüksek oynaklığa maruz kalabilirsiniz.
Bu nedenle portföyde farklı davranabilecek varlıkların bulunmasını değerli buluyorum.
Altın burada kullanılabilecek araçlardan biridir.
Ama önemli olan:
“Altın kesin yükselir.” düşüncesi değildir.
Amaç portföyün tamamının aynı anda aynı sebepten etkilenmesini azaltmaktır.
Çeşitlendirme bize en yüksek getiriyi garanti etmez.
Ama kötü bir senaryonun bütün servetimizi aynı anda vurma ihtimalini azaltmaya yardımcı olabilir.
4. 15.000 TL — Fırsat Parası
Ben portföyümde mutlaka biraz cephane bulundurmayı severim.
Çünkü piyasaların güzel bir özelliği vardır: Arada bir paniklerler. :)
- İyi bir şirketin fiyatı, şirketin kendisinde ciddi bir bozulma olmadığı halde genel piyasa korkusuyla düşebilir.
- Borsa sert düşebilir.
- Altında düzeltme olabilir.
- Kriptoda büyük satışlar yaşanabilir.
- Ve herkes korkarken bazı varlıklar uzun vadeli yatırımcı için daha cazip fiyatlara gelebilir.
Ama sorun şu:
Piyasa %25 düştüğünde bütün paranız zaten piyasadaysa ne yapacaksınız? Hiçbir şey.
Bu nedenle 15.000 TL'lik bölümü:
“Hemen bir şey almalıyım.” diye düşünmeden fırsat bekleyen sermaye olarak tutabilirdim.
Buradaki en önemli konu sabırdır.
Fırsat parası cebinizi yakmamalı. Bazen en doğru yatırım kararı: Hiçbir şey yapmamaktır.
5. 10.000 TL — Yüksek Risk / Trade
Gelelim işin daha heyecanlı kısmına. :)
- Kripto...
- Kısa vadeli trade...
- Daha oynak hisseler...
- Vadeli piyasalar...
Bunların yüksek getiri potansiyeli olabilir. Ama yüksek kayıp ihtimali de vardır.
Bu nedenle ben yüksek risk almak istiyorsam bunu bütün sermayeyle yapmak yerine önceden sınırlandırılmış bir bölümle yapmayı tercih ederim.
Örneğimizde 100.000 TL'nin 10.000 TL'sini bu amaçla ayırdık.
Bu şu anlama gelmiyor: “10.000 TL'nin tamamını tek işleme koy.” Tam tersine.
Bu bölümün içinde de risk yönetimi yapılmalıdır.
Dördüncü blog yazımızda anlattığımız gibi, trade yaparken önemli olan sadece ne kadar kazanacağımız değildir.
Yanlış çıktığımızda ne kadar kaybedeceğimizi bilmek de gerekir.
Neden 100.000 TL'nin Tamamıyla Hisse Almadım?
Çünkü geleceği bilmiyorum.
Bence yatırım dünyasında söylenmesi gereken en değerli cümlelerden biri budur:
“Bilmiyorum.”
- Borsa önümüzdeki yıl %50 yükselebilir. Düşebilir de.
- Altın yeni zirveler yapabilir. Uzun süre yatay kalabilir.
- Bitcoin çok yükselebilir. Sert şekilde düşebilir.
- Faizler beklediğimizden hızlı düşebilir. Beklediğimizden uzun süre yüksek kalabilir.
Geleceği kesin olarak bilmediğim için portföyümü tek bir tahminin doğru çıkmasına bağımlı hale getirmek istemem.
Benim için iyi portföy: Her şeyi doğru tahmin eden portföy değildir.
Bazı tahminlerim yanlış çıktığında da ayakta kalabilen portföydür.
100.000 TL'yi Bir Günde Yatırır mıydım?
Muhtemelen hayır.
Özellikle piyasanın pahalı olduğunu düşündüğüm veya belirsizliğin yüksek olduğu dönemlerde kademeli hareket etmeyi tercih edebilirdim.
Diyelim ki uzun vadeli yatırım için 30.000 TL ayırdım. Bunun tamamını bugün almak zorunda değilim.
Örneğin farklı zamanlarda parça parça yatırım yapabilirim.
Bunun avantajı nedir?
Mükemmel zamanı bulmak zorunda kalmam.
Çünkü yatırımcıların en büyük hayallerinden biri şudur:
En dipten almak ve en tepeden satmak.
Gerçekte bunu sürekli başarabilen bir yatırımcı olmak pek mümkün değildir.
Ben mükemmel fiyatı bulmaya çalışmak yerine makul fiyatlardan kademeli pozisyon oluşturmayı daha gerçekçi buluyorum.
Ya Piyasa Aldıktan Sonra %20 Düşerse?
İşte fırsat parasının faydalarından biri burada ortaya çıkıyor.
100.000 TL'nin tamamıyla piyasaya girdiyseniz %20'lik düşüş psikolojik olarak oldukça zor olabilir.
Ama portföyünüzde nakit veya likit bölüm varsa düşüşe farklı bakabilirsiniz.
İnsanların çoğu piyasaya tamamen girdikten sonra düşüşten korkar.
Elinde nakit bulunan yatırımcı ise aynı düşüşe bazen:
“Acaba fırsat oluşuyor mu?” diye bakabilir.
- Aynı piyasa.
- Aynı düşüş.
Ama iki yatırımcının psikolojisi tamamen farklı.
Bu nedenle portföy yönetimi sadece matematik değildir.
Psikoloji yönetimidir de.
Peki 20 Yaşındaysam?
İşte oranların neden herkeste aynı olamayacağının güzel bir örneği.
20'li yaşlarında, düzenli geliri olan, borcu bulunmayan ve bu paraya uzun yıllar ihtiyacı olmayacak bir insan
- Daha fazla dalgalanmayı tolere edebilir.
- Uzun vadeli büyüme yatırımlarının ağırlığını artırmayı düşünebilir.
Çünkü en büyük avantajlarından biri: Zamandır.
Önünde 30-40 yıllık yatırım süresi olabilir.
Ama yine de bu: “Gençsin, bütün paranla yüksek risk al.” demek değildir.
Genç yaşta en büyük avantajınız yüksek risk almak değil, bileşik getirinin çalışabileceği uzun bir süreye sahip olmaktır.
Peki 60 Yaşındaysam?
Aynı 100.000 TL, 60 yaşındaki bir yatırımcı için tamamen farklı değerlendirilebilir.
Özellikle bu para emeklilik birikiminin önemli bir kısmıysa
- Sermayeyi koruma ihtiyacı çok daha ön plana çıkabilir.
- Daha düşük oynaklığa sahip yatırımların oranı artırılabilir.
- Yüksek riskli bölüm azaltılabilir veya hiç olmayabilir.
Çünkü yatırımda risk kapasitesi sadece cesaret meselesi değildir.
Kaybettiğiniz parayı yeniden kazanmak için önünüzde ne kadar zaman olduğu da önemlidir.
Bu yüzden internette gördüğünüz bir portföy dağılımını doğrudan kopyalamak doğru değildir.
O portföyü yapan insanın hayatı sizin hayatınız değildir.
100.000 TL'nin 10.000 TL'sini Kaybetsem Ne Olur?
Ben bir yatırım planı yaparken kendime böyle sorular sormayı severim.
- Portföyüm %10 düşerse ne yaparım?
- %20 düşerse?
- Borsa %30 düşerse?
- Bitcoin %50 düşerse?
- Faizler beklediğimin tersine hareket ederse?
- Gelirim birkaç ay kesilirse?
Eğer bu senaryolardan biri gerçekleştiğinde bütün planınız dağılıyorsa portföyünüz düşündüğünüzden daha riskli olabilir.
İyi bir yatırım planı sadece:
“Her şey yolunda giderse ne kadar kazanırım?” sorusuna cevap vermez.
Şunu da düşünür:
“Her şey planladığım gibi gitmezse ne yaparım?”
100.000 TL'yi 200.000 TL Yapmaya Odaklanmazdım
Bu başlık belki biraz şaşırtıcı gelebilir. Elbette paramın büyümesini isterim.
Ama ilk hedefim:
“Bu parayı mümkün olan en kısa sürede ikiye katlamalıyım.” olmazdı.
Çünkü bu düşünce insanı çoğu zaman gereğinden fazla risk almaya iter.
Ben daha çok şuna odaklanırdım:
- Bu 100.000 TL'yi doğru yönetebiliyor muyum?
- Düzenli yatırım yapabiliyor muyum?
- Riskimi kontrol edebiliyor muyum?
- Düşüşlerde panik yapıyor muyum?
- Yükselişlerde FOMO'ya kapılıyor muyum?
- Planıma sadık kalabiliyor muyum?
Çünkü 100.000 TL'yi doğru yönetmeyi öğrenirsem bir gün 500.000 TL'yi de yönetebilirim. 1 milyon TL'yi de...
Ama 100.000 TL'de disiplinsizsem sermaye büyüdüğünde hatalarım da büyür.
Asıl Güç: Üzerine Para Eklemek
Portföy oluşturduktan sonra yapılabilecek en büyük hatalardan biri şudur:
100.000 TL yatırılır. Sonra oturup:
“Bakalım ne zaman 1 milyon olacak?” diye beklenir. :)
Oysa servet oluşturmanın çok önemli bir ayağı daha vardır: Düzenli olarak yeni sermaye eklemek.
100.000 TL başlangıç sermayeniz olabilir.
Ama her ay 5.000 TL, 10.000 TL veya gelirinizin izin verdiği başka bir tutarı ekleyebiliyorsanız sistem çok daha güçlü hale gelir.
Bu nedenle yatırım yaparken sadece portföy getirisine odaklanmayın.
Kendinize şunu da sorun:
“Yatırım sermayemi her ay nasıl büyütebilirim?”
- Bazen maaş artışı...
- Bazen ek gelir...
- Bazen gereksiz bir harcamanın azaltılması...
- Bazen yeni bir iş...
Yatırım yolculuğunuzun en güçlü motorlarından biri sadece yatırımlarınızın getirisi değil, sizin tasarruf gücünüzdür.
Portföyü Ne Sıklıkla Kontrol Ederdim?
Her beş dakikada bir değil. :)
Uzun vadeli yatırım yapıyorsanız sürekli fiyat kontrol etmek yatırımınızın sonucunu iyileştirmeyebilir.
Ama psikolojinizi bozabilir.
Ben belirli aralıklarla şunlara bakardım:
- Portföy dağılımım bozulmuş mu?
- Bir varlık gereğinden fazla büyümüş mü?
- Yatırım tezlerim hâlâ geçerli mi?
- Risk seviyem değişmiş mi?
- Hayatımdaki şartlar değişmiş mi?
- Yeni yatırım yapacak param var mı?
Gerekirse portföy yeniden dengelenebilir.
Çünkü portföy bir kez hazırlanıp 20 yıl boyunca unutulan taş tablet değildir.
Hayat değiştikçe yatırım planı da değişebilir.
Önemli Olan 100.000 TL Değil
Bu yazının başlığı:
“100.000 TL Param Olsaydı Nasıl Bir Yatırım Planı Yapardım?”
Ama aslında bütün yazı boyunca anlatmaya çalıştığım şey 100.000 TL ile ilgili değil.
10.000 TL'niz de olabilir. 500.000 TL'niz de. 5 milyon TL'niz de.
Temel mantık değişmez: Paranızın görevini belirleyin.
- Acil durum paranızı yatırım sermayenizden ayırın.
- Tek bir yatırım fikrine bağımlı olmayın.
- Riskinizi dağıtın.
- Fırsatlar için hareket alanı bırakın.
- Yüksek risk alacaksanız sınırını önceden belirleyin.
- Düzenli olarak yeni sermaye eklemeye çalışın.
Ve en önemlisi:
Geleceği kesin olarak bildiğinizi düşünmeyin.
İlk yazımızda yatırım yapmanın aslında hayatımızı geri kazanmak olduğunu söylemiştik.
İkinci yazıda doğru yatırım planını konuştuk.
Üçüncü yazıda yatırımcı ile trader arasındaki farkı anlattık.
Dördüncü yazıda risk yönetimini ele aldık.
Şimdi bütün bu parçaları ilk kez gerçek bir sermaye üzerinde bir araya getirdik.
Ve benim 100.000 TL için verebileceğim en değerli cevap:
“Şunu al, bunu sat.” değil. Şudur:
Paranızı yönetmeyi öğrenin.
Çünkü hangi hisseyi, fonu, altını veya kripto varlığı alırsanız alın...
- Bir gün o yatırım değişebilir.
- Piyasa değişebilir.
- Ekonomi değişebilir.
Ama doğru para yönetimi alışkanlığı sizinle kalır.
100.000 TL'nin gerçek değeri de belki burada yatıyor.
Sizi bir gecede zengin etmesinde değil... Size iyi bir yatırımcı olmayı öğretmesinde.
Aydın Bilek
AYDINHOCA.COM
Bu yazı genel bilgilendirme ve finansal okuryazarlık amacıyla hazırlanmıştır ve yatırım tavsiyesi değildir. Yazıda kullanılan 100.000 TL tutarı, varlık sınıfları ve dağılım oranları yalnızca portföy yönetimi mantığını açıklamak için verilmiş temsili örneklerdir. Her yatırımcının mali durumu, yatırım süresi ve risk profili farklıdır.