Çok Kazanmak Yetmez: Önemli Olan Ne Kadarını Tutabildiğiniz
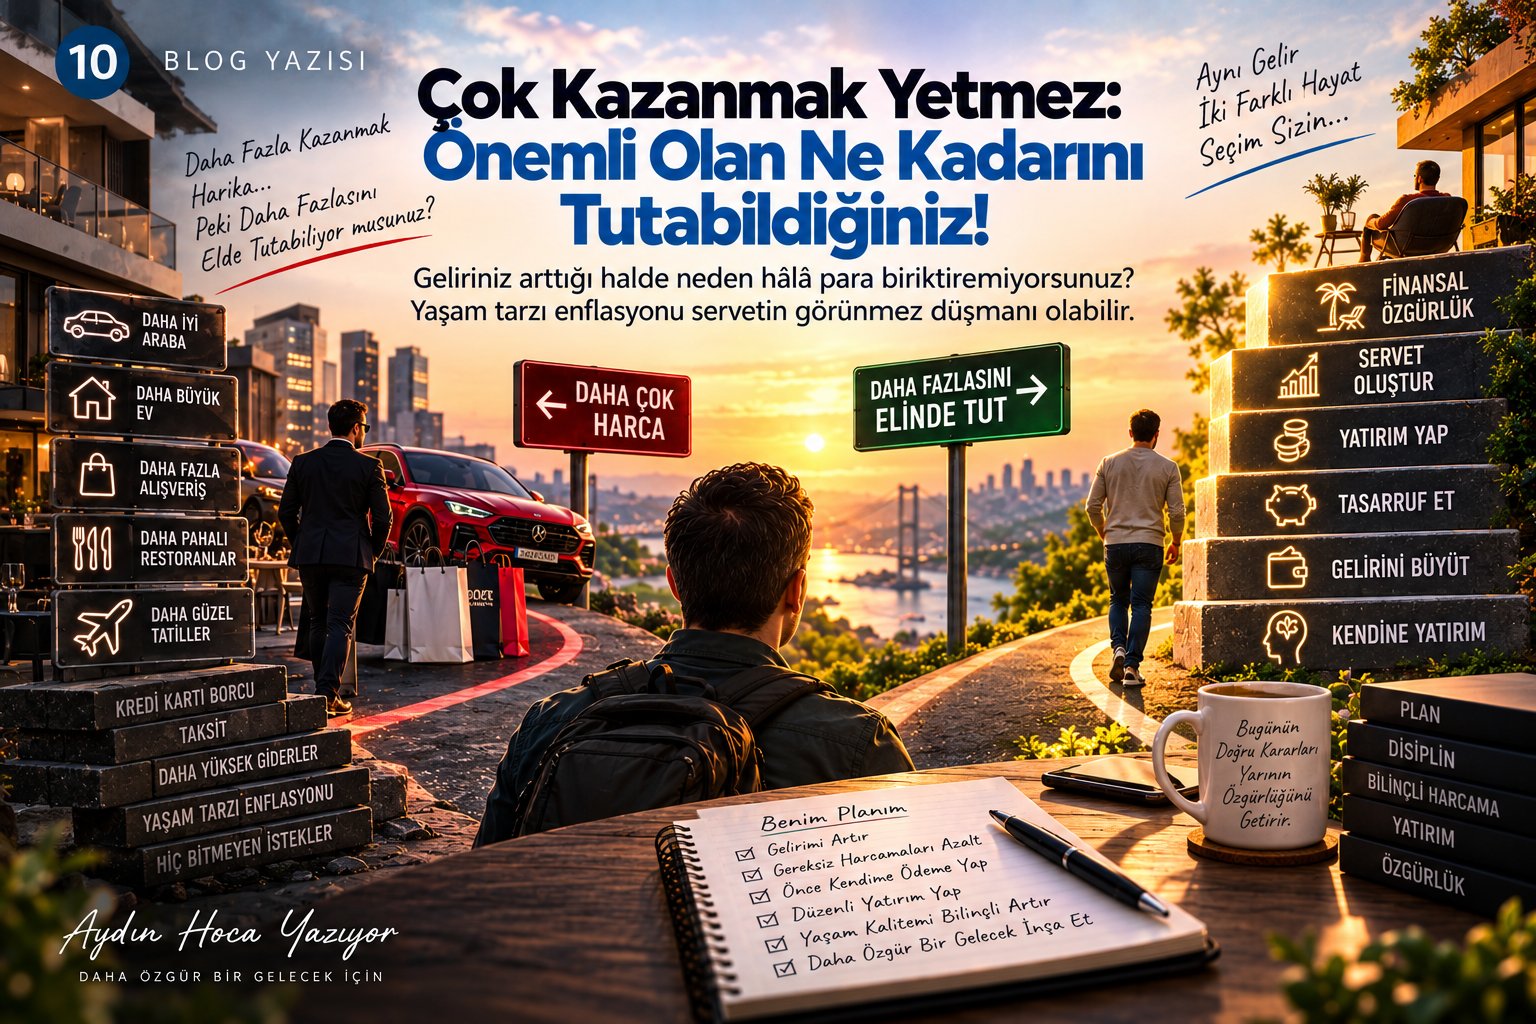
Yaşam Tarzı Enflasyonu: Servetin Görünmez Düşmanı
Bazen yıllardır çalışan insanlardan şu cümleyi duyuyorum:
“Hocam, yıllar içinde kazancım çok arttı ama bir türlü para biriktiremedim.”
Aslında çok ilginç.
Eskiden 30.000 TL kazanıyordu. Sonra 50.000 TL... 70.000 TL... 100.000 TL...
Geliri birkaç katına çıktı.
Ama banka hesabına baktığında hâlâ:
“Para nereye gidiyor?” diye düşünüyor.
Peki nasıl oluyor bu?
Gelir artıyor. Ama servet artmıyor.
Cevaplardan biri yatırım dünyasının pek konuşulmayan kavramlarından biri olabilir:
Yaşam tarzı enflasyonu.
Yani gelirimiz arttıkça harcamalarımızın da bizimle birlikte büyümesi.
Ve farkına varmazsak bu durum finansal özgürlüğümüzün önündeki en büyük engellerden biri haline gelebilir.
Daha Fazla Kazanınca Ne Oluyor?
İlk işe başladığınız zamanı düşünün.
- Maaşınız düşüktü.
- Daha ekonomik bir telefon kullanıyordunuz.
- Daha uygun bir evde oturuyordunuz.
- Daha az dışarıda yemek yiyordunuz.
- Tatil bütçeniz daha küçüktü.
Sonra geliriniz arttı.
Doğal olarak hayatınız da değişmeye başladı.
- Daha iyi telefon...
- Daha güzel araba...
- Daha büyük ev...
- Daha pahalı restoranlar...
- Daha güzel tatiller...
Bunların hiçbirinde yanlış bir şey yok.
Zaten para kazanmanın amaçlarından biri de daha iyi bir hayat yaşayabilmek.
Problem başka yerde başlıyor.
Gelirimizdeki her artışı yaşam standardımıza aktardığımızda.
Çünkü o zaman gelirimiz büyüyor ama: Yatırım kapasitemiz büyümüyor.
50.000 TL Kazanırken de Para Kalmıyor, 100.000 TL Kazanırken de
Basit bir örnek düşünelim.
- Bir kişi aylık: 50.000 TL kazanıyor.
- Gideri: 45.000 TL
- Ay sonunda: 5.000 TL kalıyor.
Bir süre sonra geliri: 75.000 TL oluyor.
Ama yaşam standardı da yükseliyor.
Gider: 68.000 TL. Kalan: 7.000 TL.
Sonra gelir: 100.000 TL oluyor.
Bu kez gider: 92.000 TL. Kalan: 8.000 TL.
Dikkat edin. Gelir: 50.000 TL'den 100.000 TL'ye çıktı. Yani iki katına ulaştı.
Ama yatırım yapabilecek para: 5.000 TL'den sadece 8.000 TL'ye çıktı.
İşte yaşam tarzı enflasyonu tam olarak budur.
Kazancımız arttıkça hayatımız da pahalılaşır.
Sonunda: Daha çok kazanırız ama daha özgür olmayız.
Zengin Görünmek ile Zengin Olmak Aynı Şey Değildir
Bence finansal dünyada anlaşılması gereken en önemli ayrımlardan biri budur.
Bir insan düşünün.
- Çok güzel bir arabası var.
- Pahalı saat takıyor.
- Son model telefon kullanıyor.
- Lüks restoranlara gidiyor.
- Sosyal medyada güzel tatiller paylaşıyor.
Dışarıdan baktığınızda: “Bu insan çok zengin.” diyebilirsiniz.
Ama bilmediğiniz şeyler var.
- Arabanın kredisi olabilir.
- Kredi kartları dolu olabilir.
- Tasarrufu olmayabilir.
- Yatırım portföyü bulunmayabilir.
- Geliri kesildiğinde birkaç ay içinde ciddi finansal problem yaşayabilir.
Şimdi başka bir insan düşünün.
- Daha mütevazı bir araba kullanıyor.
- Gösterişli bir hayat yaşamıyor.
Ama:
- Borcu yok.
- Acil durum fonu var.
- Düzenli yatırım yapıyor.
- Hisse senetleri var.
- Fonları var.
- Belki gayrimenkulü var.
Ve yıllardır büyüttüğü bir yatırım portföyü var.
Sokakta bu iki insan yan yana geçtiğinde hangisinin daha zengin olduğunu anlayabilir misiniz?
Muhtemelen hayır.
Çünkü: Zenginlik görünür olabilir. Ama: Servet çoğu zaman görünmezdir.
Servet Nedir?
Serveti sadece banka hesabındaki para olarak düşünmeyin.
Servet:
- Sahip olduğunuz finansal varlıklar...
- Yatırımlar...
- Gayrimenkuller...
- İşletmeler...
- Nakit rezervleri...
Ve diğer varlıklarınızdan borçlarınız çıkarıldıktan sonra kalan ekonomik değerdir.
Bu nedenle pahalı bir şey satın aldığınızda mutlaka zenginleşmiş olmazsınız.
Bazen tam tersine: Servetinizi tüketmiş olursunuz.
2 milyon TL'niz vardı. 2 milyon TL'lik otomobil aldınız.
Artık 2 milyon TL'niz yok.
2 milyon TL değerinde bir otomobiliniz var.
Üstelik otomobil zaman içinde değer kaybedebilir, sigorta ve bakım gideri oluşturabilir.
Bu, otomobil almayın demek değildir. Araba ihtiyacınız varsa elbette alın.
Ama tüketim ile yatırım arasındaki farkı bilin.
Çünkü: Satın aldığımız her pahalı şey servet değildir.
Servet Bazen Satın Almadığınız Şeydir
Bu cümleyi önemsiyorum. Servet bazen satın almadığınız şeydir.
Daha pahalı arabayı alabilecek durumdasınızdır.
Ama almazsınız.
Aradaki parayı yatırımda bırakırsınız.
Telefonunuzu her yıl değiştirebilirsiniz.
Ama üç yıl kullanırsınız. Daha büyük eve geçebilirsiniz.
Ama mevcut eviniz ihtiyaçlarınızı karşılıyordur.
Bu kararların hiçbiri sosyal medyada görünmez.
Kimse:
“Aydın bu yıl arabasını değiştirmedi, helal olsun.” demez. :)
Ama yatırım hesabınız bilir.
Ve yıllar sonra bileşik getiri de bilir.
Önce Kendinize Ödeme Yapın
Finansal planlamada sevdiğim düşüncelerden biri şudur:
Önce kendine ödeme yap.
Çoğu insanın para sistemi şöyledir:
GELİR
↓
HARCAMALAR
↓
FATURALAR
↓
ALIŞVERİŞ
↓
EĞLENCE
↓
KALIRSA YATIRIM
Problem şu: Çoğu zaman... Kalmıyor :)
Çünkü insan harcamalarını elindeki paraya göre genişletme eğilimindedir.
Bunun yerine sistemi tersine çevirebiliriz:
GELİR
↓
TASARRUF / YATIRIM
↓
HARCAMALAR
Yani yatırımınızı ay sonunda kalan para olmaktan çıkarıp: Aylık giderlerinizden biri haline getirmek.
Yatırım da Bir Fatura Olsun
- Her ay elektrik faturası geliyor. Ödüyorsunuz.
- İnternet geliyor. Ödüyorsunuz.
- Telefon faturası geliyor. Ödüyorsunuz.
- Kredi varsa ödüyorsunuz.
Peki gelecekteki size ait fatura nerede?
Bence yatırım hesabına gönderdiğiniz para: Gelecekteki kendinize ödediğiniz faturadır.
Maaş geldiğinde otomatik olarak belirlediğiniz bir miktarı yatırım hesabınıza gönderebilirsiniz.
Bu %5 olabilir. %10 olabilir. %20 olabilir. Daha fazla da olabilir.
Burada herkese:
“Gelirinizin mutlaka %20'sini yatırın.” demek doğru değildir.
- Çünkü herkesin hayatı farklıdır.
- Geliri farklıdır.
- Borcu farklıdır.
- Çocuğu vardır.
- Kirası vardır.
- Sağlık gideri vardır.
Önemli olan oran değil. Alışkanlıktır.
%5 Küçük mü?
Aylık 100.000 TL kazandığınızı düşünelim.
Sadece %5 yatırım yapabiliyorsunuz. Bu: 5.000 TL eder.
“Çok az.” demeyin.
Bir önceki blog yazımızda ne konuşmuştuk?
Önce gelirinizi büyütün. Bugün 5.000 TL yatırırsınız. Geliriniz artar. 7.500 TL olur.
Sonra: 10.000 TL... 15.000 TL... 20.000 TL...
Önemli olan başlangıçta mükemmel tasarruf oranını bulmak değildir.
Sistemi kurmaktır.
Çünkü finansal özgürlük çoğu zaman büyük bir kararla değil: Küçük ama sürekli tekrar edilen doğru kararlarla oluşur.
Maaşınız Arttığında Kendinize Bir Soru Sorun
Diyelim ki aylık geliriniz: 80.000 TL'den 100.000 TL'ye çıktı.
Tebrikler.
20.000 TL daha fazla kazanıyorsunuz.
Şimdi ne yapacaksınız?
Çok basit bir yöntem önereyim.
Artışın tamamını harcamayın.
Örneğin:
- 10.000 TL → Bugünkü size
- 10.000 TL → Gelecekteki size
Bugünkü siz:
- Daha iyi yaşayabilir.
- Daha güzel tatile çıkabilir.
- Hobilerine daha fazla para ayırabilir.
Gelecekteki siz ise:
Yatırım portföyünü büyütür.
Böylece çok güzel bir denge oluşur. Hem bugünkü hayatınız iyileşir hem gelecekteki hayatınız.
Bugünkü Siz ile Gelecekteki Siz Aynı Parayı Paylaşıyor
Bence tasarrufun en güzel tanımlarından biri budur.
Bugün kazandığınız para aslında iki kişiye aittir:
Bugünkü size ve Gelecekteki size.
Bugünkü siz:
- Yemek yemek istiyor.
- Tatile çıkmak istiyor.
- Güzel araba istiyor.
- Yeni telefon istiyor.
- Hayatın tadını çıkarmak istiyor.
Haklı.
Ama gelecekteki siz de bir şeyler istiyor.
- Borçsuz yaşamak istiyor.
- Çalışmak zorunda olmamak istiyor.
- Çocuklarına destek olmak istiyor.
- Sağlık problemi olduğunda parayı düşünmemek istiyor.
- Belki erken emekli olmak istiyor.
O da haklı.
İyi finansal planlama: Bu iki insan arasında adil bir paylaşım yapabilmektir.
Tasarruf Kendinizi Cezalandırmak Değildir
Burada çok önemli bir yanlış anlaşılmayı düzeltelim.
Tasarruf: Hayatı yaşamamak değildir.
- Her kuruşun hesabını yapmak değildir.
- Arkadaşlarla dışarı çıkmamak değildir.
- Çocuğunuza hediye almamak değildir.
- Tatile gitmemek değildir.
- Sürekli ucuz olanı almak da değildir.
Ben böyle bir finansal özgürlük anlayışını doğru bulmuyorum.
Çünkü ilk blog yazımızdan beri ne diyoruz?
Amaç hayatımızı geri kazanmak.
Hayatımızı geri kazanacağım diye hayatımızı yaşamamak biraz tuhaf olur. :)
Ama: Bilinçli harcamak başka bir şeydir.
Bilinçli Harcama Nedir?
Bilinçli harcama: “Hiçbir şey alma.” demek değildir.
Şunu söylemektir:
“Gerçekten değer verdiğin şeylere para harca.”
- Seyahat etmeyi çok seviyorsanız seyahate para harcayın.
- İyi yemek sizin için önemliyse güzel yemek yiyin.
- Teknolojiyi seviyorsanız iyi bilgisayar alın.
- Çocuğunuzla güzel anılar oluşturmak istiyorsanız bunun için para harcayın.
Ama size hiçbir mutluluk vermeyen şeylere sırf: “Herkeste var.” diye para harcamayın.
İşte burada 6. blog yazımızdaki FOMO tekrar karşımıza çıkıyor.
FOMO sadece yatırımda olmaz. Tüketimde de olur.
Sosyal Medyanın Görünmez Faturası
Sosyal medya sürekli başkalarının hayatını gösteriyor.
- Yeni araba...
- Yeni ev...
- Maldivler...
- Saat...
- Telefon...
- Restoran...
Ve farkında olmadan kendi hayatımızı başkalarının vitriniyle karşılaştırıyoruz.
Sonra: “Benim de olmalı.” duygusu ortaya çıkıyor.
Ama o insanın:
- Borcunu bilmiyoruz.
- Gelirini bilmiyoruz.
- Ailesinden kalan serveti bilmiyoruz.
- Kredi kartı borcunu bilmiyoruz.
- O ürünü reklam karşılığında alıp almadığını bilmiyoruz.
Ve en önemlisi:
Finansal hedeflerini bilmiyoruz.
Başkasının yaşam standardını kendi finansal planınıza ithal etmeyin.
Çünkü: Onun hayatı sizin bütçeniz değil.
Küçük Harcamalar mı, Büyük Kararlar mı?
“Kahve içmeyin, zengin olun.” yaklaşımını biraz abartılı buluyorum.
Evet, küçük harcamalar birikir.
Ama finansal hayatımızı çoğu zaman daha büyük kararlar belirler.
- Hangi evde yaşıyoruz?
- Hangi arabayı kullanıyoruz?
- Ne kadar borcumuz var?
- Gelirimizin ne kadarını tasarruf ediyoruz?
- Ne kadar yatırım yapıyoruz?
- Yatırım maliyetlerimiz ne?
- Gelirimizi artırıyor muyuz?
Örneğin ayda 500 TL kahveden tasarruf etmeye çalışırken ihtiyacınızdan 1 milyon TL daha pahalı otomobil kullanıyorsanız:
Belki yanlış yere bakıyorsunuzdur. :)
Küçük harcamaları kontrol edin. Ama büyük finansal kararları daha çok önemseyin.
Borçla Yaşam Standardı Satın Almak
Yaşam tarzı enflasyonunun en tehlikeli hali bazen budur.
Gelirimiz henüz yükselmeden yaşam standardımızı yükseltmek.
Nasıl? Borçla.
Henüz kazanmadığımız gelecekteki geliri bugünden harcarız.
Kredi... Kredi kartı... Taksit...
Borçlanmanın tamamı kötü değildir.
- Ev almak için kredi kullanılabilir.
- İş kurmak için finansman gerekebilir.
Doğru kullanıldığında borç ekonomik bir araçtır.
Ama sürekli tüketimi finanse etmek için kullanılıyorsa:
Gelecekteki gelirimizin bir bölümünü bugünkü tüketimimize satıyoruz.
Bu da finansal özgürlüğümüzü geciktirebilir.
Geliriniz Arttıkça Tasarruf Oranınızı da Artırabilir misiniz?
Bu çok güçlü bir stratejidir.
Diyelim ki bugün gelirinizin: %10'unu yatırabiliyorsunuz.
Geliriniz arttığında yaşam standardınızı aynı oranda artırmak yerine
yatırım oranınızı:
%12
sonra:
%15
sonra:
%20
seviyesine çıkarabilirsiniz.
Böylece iki şey aynı anda gerçekleşir:
- Geliriniz büyür.
- Tasarruf oranınız da büyür.
İşte 9. blog yazımız ile 10. blog yazımız burada birleşiyor.
9. yazıda dedik ki: Gelirinizi büyütün.
Şimdi diyoruz ki: Büyüyen gelirin tamamını tüketmeyin.
Çünkü ancak o zaman gelir artışı: Servet artışına dönüşür.
Birikim Oranınızı Hesaplayın
Bu yazıdan sonra küçük bir hesap yapmanızı istiyorum.
Aylık net gelirinizi yazın.
Sonra aylık yatırım ve tasarruf miktarınızı.
Ve şu hesabı yapın:
Tasarruf / Yatırım Tutarı ÷ Net Gelir × 100
Örneğin:
Aylık net gelir:
100.000 TL
Aylık yatırım:
15.000 TL
Tasarruf oranı:
%15
Şimdi bu rakamı bir yere yazın.
Sonra altı ay sonra tekrar bakın.
Amaç başkasının oranını geçmek değildir. Kendi oranınızı zaman içinde iyileştirmek.
Harcama Artışını da Ölçün
Başka bir güzel çalışma daha yapabilirsiniz.
- Bir yıl önce aylık geliriniz neydi?
- Bugün ne?
- Bir yıl önce aylık gideriniz neydi?
- Bugün ne?
Örneğin geliriniz:
%40 arttı. Ama gideriniz: %55 arttı.
Bu durumda daha fazla kazanıyor olabilirsiniz ama finansal özgürlüğe yaklaşma hızınız düşmüş olabilir.
Bazen yatırım hesabımızdaki getiriyi yüzde olarak ölçüyoruz ama: Yaşam tarzımızın getirimizi ne kadar tükettiğini ölçmüyoruz.
Servetiniz Büyüyor mu?
Her ay sadece banka hesabınıza bakmayın.
Mümkünse belirli aralıklarla: Net servetinizi hesaplayın.
Kabaca:
Varlıklarınız – Borçlarınız = Net Servetiniz
- Yatırım hesapları...
- Nakit...
- Fonlar...
- Hisseler...
- Gayrimenkuller...
- Diğer varlıklar...
Eksi:
- Krediler...
- Kredi kartı borçları...
- Diğer borçlar...
Sonra şu soruyu sorun:
“Geçen yıla göre net servetim arttı mı?”
Bence bu soru: “Bu ay ne kadar kazandım?” sorusundan çok daha değerlidir.
Gerçek Zenginlik Bazen “Hayır” Diyebilmektir
- Yeni araba alabilirsiniz. Ama almak zorunda değilsiniz.
- Telefonunuzu değiştirebilirsiniz. Ama değiştirmek zorunda değilsiniz.
- Daha pahalı eve taşınabilirsiniz. Ama taşınmak zorunda değilsiniz.
İnsanlar sizin ne kadar kazandığınızı bilmek zorunda değil.
Zengin görünmek zorunda da değilsiniz.
Çünkü finansal özgürlüğün en güzel taraflarından biri:
Başkalarına bir şey kanıtlamak zorunda kalmamaktır.
Belki de gerçek lüks: En pahalı arabaya sahip olmak değil...
İstemediğiniz bir işe gitmek zorunda olmamaktır.
Para Harcamayın Demiyorum
Tam tersine.
- Para harcayın. Hayatı yaşayın.
- Sevdiklerinizle güzel yemekler yiyin. Seyahat edin.
- Çocuklarınızla anılar oluşturun. Kendinize güzel şeyler alın.
Çünkü para sadece gelecekte kullanılmak üzere biriktirilen rakam değildir.
Bugünkü hayatımızı güzelleştirmek için de vardır.
Ama bir şartla: Gelecekteki hayatınızı bugünkü hayatınıza tamamen feda etmeyin.
Denge. Bütün mesele bu.
Gelir → Tasarruf → Yatırım → Servet → Özgürlük
Şimdi son 3 blog yazılarımızı bir araya getirelim.
- 8.blogda: Zamanın ve bileşik getirinin gücünü konuştuk.
- 9. blogda: Gelirimizi artırmayı konuştuk.
- 10. blogda ise: Artan gelirin bir bölümünü elimizde tutmayı konuşuyoruz.
Böylece zincirimiz biraz daha tamamlanıyor:
GELİR
↓
TASARRUF
↓
YATIRIM
↓
BİLEŞİK GETİRİ
↓
SERVET
↓
FİNANSAL ÖZGÜRLÜK
Ama zincirin başlangıcında çok önemli bir davranış var:
Kazandığınız her şeyi harcamamak.
Çünkü yatırım sermayesi gökten gelmez. Gelirinizden ayırdığınız paradan oluşur.
Sonuç: Geliriniz Büyüdüğünde Sadece Hayatınızı Büyütmeyin
Daha fazla kazanmak güzeldir.
- İnsan bunun için çalışır.
- Kendini geliştirir.
- Risk alır.
- Emek verir.
Ve elbette kazancının karşılığını hayatında görmek ister.
Ama geliriniz yükseldiğinde kendinize bir soru sorun:
“Bu artış beni sadece daha pahalı yaşayan biri mi yapacak, yoksa daha özgür biri mi?”
İkisini aynı anda yapmak mümkündür.
- Bir bölümünü bugünkü hayatınıza verin.
- Bir bölümünü gelecekteki hayatınıza.
- Bugünkü siz biraz daha güzel yaşasın.
- Gelecekteki siz biraz daha özgür olsun.
Çünkü finansal özgürlük sadece ne kadar kazandığınızla ilgili değildir.
Kazandığınız paranın ne kadarını gelecekteki kendiniz için çalıştırabildiğinizle ilgilidir.
10 milyon TL kazanıp 10 milyon TL harcarsanız geriye hiçbir şey kalmaz.
1 milyon TL kazanıp 200.000 TL'sini düzenli olarak servete dönüştürebiliyorsanız bir şey inşa etmeye başlamışsınızdır.
Bu yüzden hayatınız boyunca sadece: “Gelirimi nasıl artırırım?” diye sormayın.
Arada bir de:
“Kazandığım paranın ne kadarı bende kalıyor?” diye sorun.
Çünkü zenginlik bazen kazandığınız parayla görünür.
Ama servet: Harcamadığınız, koruduğunuz ve sizin için çalışmaya devam eden parayla oluşur.
Unutmayın: Çok kazanmak yetmez.
Önemli olan ne kadarını tutabildiğiniz ve tuttuğunuz parayla ne yaptığınızdır.
Geliriniz büyüdüğünde sadece hayatınızı büyütmeyin.
Servetinizi de büyütün.
Çünkü bugünkü geliriniz size daha güzel bir hayat sağlayabilir.
Ama oluşturduğunuz servet...
Bir gün size zamanınızı geri verebilir.
Aydın Bilek
Aydın Hoca Yazıyor
Bu yazı genel bilgilendirme ve finansal okuryazarlık amacıyla hazırlanmıştır ve yatırım tavsiyesi değildir. Yazıda kullanılan tutarlar ve tasarruf oranları yalnızca kavramları açıklamak amacıyla verilen örneklerdir. Uygun tasarruf ve yatırım oranı kişinin geliri, giderleri, borçları, yaşam koşulları ve finansal hedeflerine göre değişir.